
Faza u kojoj smo upoznali obveznice je gotova
Cijela generacija investitora upoznala je obveznice u fazi u kojoj one nisu pružale ono za što su zapravo stvorene: prinos. Između ožujka 2019. i prosinca 2021. prinosi na njemačke državne obveznice bili su negativni čak i u desetogodišnjem rasponu. Globalno su u pojedinim trenucima obveznice u volumenu od preko 15 bilijuna eura bile ispod nule (izvor: BNYDMVU Index). Kupnja obveznica od strane Eurosustava masovno je smanjila ponudu njemačkih državnih obveznica kojima se slobodno trguje. Kod pojedinih izdanja, free float (odnosno udio obveznica koji je slobodno dostupan u burzovnom trgovanju) pao je na samo 30 do 40 posto nepodmirenog volumena. U takvom okruženju ulaganje u obveznice s duljom duracijom predstavljalo je prije svega okladu na nastavak pada prinosa. (izvor: Central banks, debt managers, and specialness in the Bund repo market).
Napomena: Ulaganja u vrijednosne papire uključuju prilike i rizike. Dosadašnji prinosi nisu pouzdan pokazatelj budućih kretanja.
Takvo okruženje nije predstavljalo uobičajeno tržišno stanje, već povijesnu iznimku. Kamatne stope bile su blizu nule, središnje banke pružale su snažne smjernice tržištu, a kroz programe otkupa obveznica djelovale su kao kupci neovisni o tržišnoj cijeni. Usto je inflacija više od deset godina ostajala trajno ispod ciljne razine od približno 2 %, što je dodatno podupiralo niske prinose na obveznice.
Ta se situacija promijenila, i to ne samo ciklički nego i strukturno. Bilanca Europske središnje banke danas se smanjuje umjesto da raste. Istodobno se promijenio i fiskalni pristup u Europi: njemački program ulaganja u infrastrukturu i obranu, veća izdvajanja za NATO te zajednička izdanja obveznica Europske unije znače trajno veću ponudu dugoročnih obveznica na tržištu. Drugim riječima, na tržištu je sada više obveznica s duljim dospijećem i većom osjetljivošću na promjene kamatnih stopa. Te dodatne emisije moraju pronaći kupce među ulagačima. Budući da su mnogi od njih izrazito usmjereni na ostvarenje adekvatnog prinosa, dugoročne kamatne stope vjerojatno će morati ostati na višim razinama kako bi potražnja bila dovoljno snažna za apsorpciju povećane ponude.
A inflacija nije samo viša, već je postala i volatilnija – energija, fragmentacija opskrbnih lanaca, demografija i geopolitika djeluju u istom smjeru.
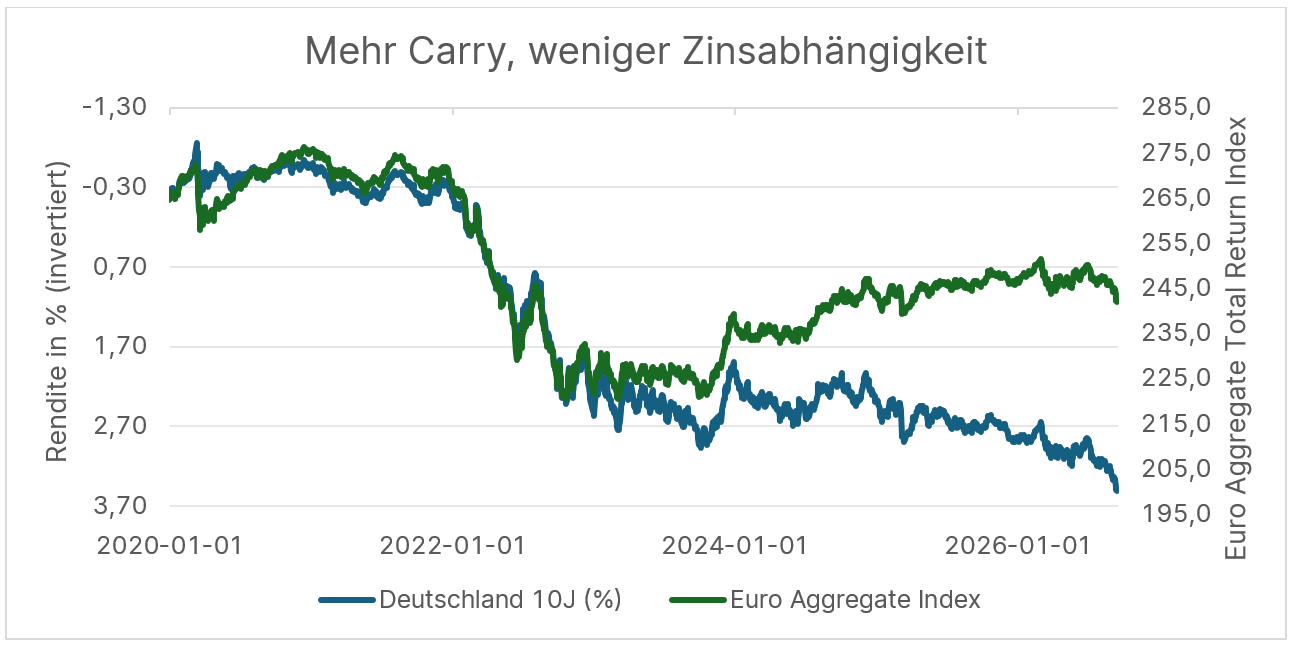
Rezultat: prinos na desetogodišnje njemačke obveznice iznosi 3,52 %, indeks Euro-Aggregate ima prinos od oko 3,92 % (stanje: 15.09.2026., Yield to Worst). Realni prinos desetogodišnjih njemačkih državnih obveznica iznosi 1,28 %, što je najviša vrijednost od veljače 2010. Svatko tko bi proteklih petnaest godina proveo na pustom otoku, ovu razinu prinosa ne bi smatrao krizom, već povratkom u normalu.
Upravo u tome leži poanta koja se gubi u raspravi: za investitore u obveznice to nije loša vijest. To je preduvjet da obveznice ponovno čine ono zbog čega ih se drži u portfelju.
Obveznice su ponovno obveznice
Ukupni prinos obveznice (total return) sastoji se od dvije komponente: redovitog prihoda od kamata i promjene njezine tržišne cijene. U razdoblju iznimno niskih kamatnih stopa praktički je djelovao samo drugi izvor prinosa. Ulagači nisu bili nagrađeni za držanje dugoročnih obveznica zbog njihovog kuponskog prihoda, već zato što su prinosi nastavili padati, što je podizalo cijene obveznica. Takva strategija bila je zapravo oklada na nastavak tržišnog trenda, a ne klasično ulaganje u instrumente s fiksnim prihodom. Drugim riječima, radilo se više o „momentum“ strategiji prikrivenoj u obvezničkom ruhu nego o tradicionalnom obvezničkom ulaganju usmjerenom na ostvarivanje stabilnog prihoda.
Danas ponovno radi kupon. A to iz temelja mijenja matematiku rizika.
Prvo: Carry je amortizer
U razdoblju od dvanaest mjeseci ukupni povrat obveznice može se približno prikazati kao kombinacija tekućeg prihoda i promjene njezine cijene.
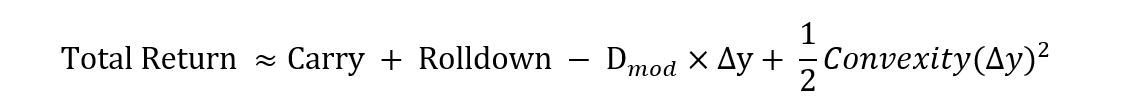
Ako se dodatno pojednostavi i pretpostavi da je tekući prihod jednak trenutačnom prinosu do dospijeća, moguće je izračunati tzv. break-even porast kamatnih stopa, odnosno razinu do koje stope mogu porasti prije nego što negativan učinak pada cijene poništi ostvareni prihod od kupona.
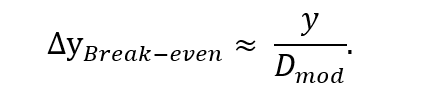
Uz prinos indeksa od 3,92 % i modificiranu duraciju od gotovo pet godina, to približno odgovara porastu kamatnih stopa od oko 80 baznih bodova tijekom razdoblja od dvanaest mjeseci prije nego što učinak duracije u potpunosti neutralizira pozitivan tekući prihod.
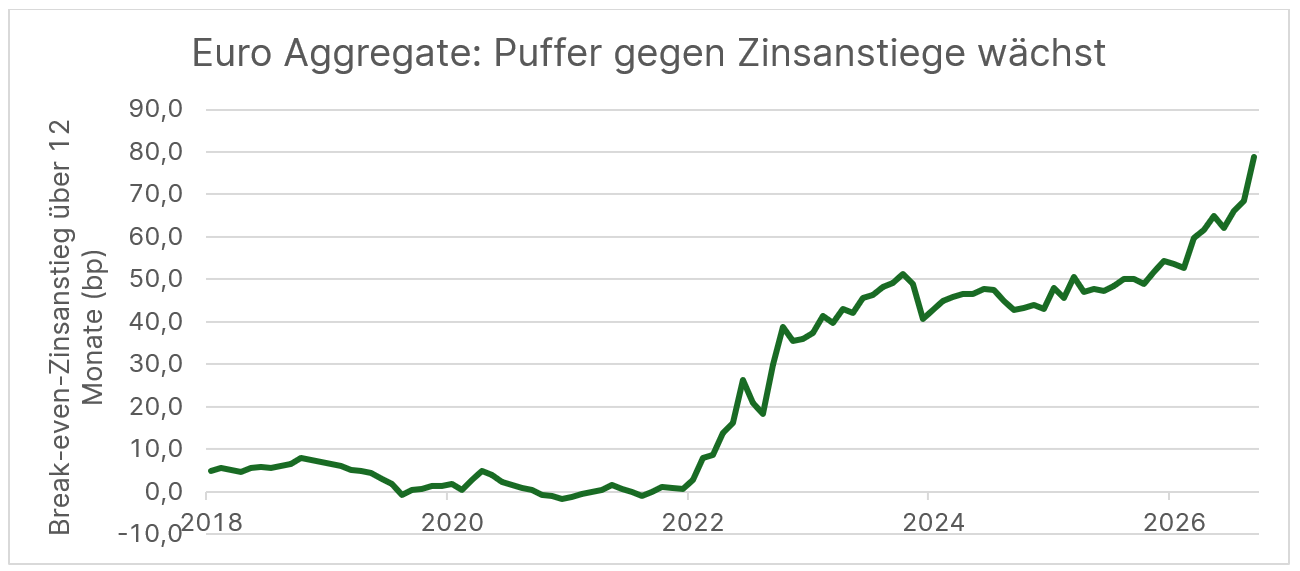
Kod desetogodišnje njemačke državne obveznice (Bund), break-even razina, uz uključeni rolldown efekt, iznosi oko 47 baznih bodova na godišnjoj razini. Za usporedbu, krajem 2021. godine, kada je prinos na Bund iznosio oko -0,19 %, isti je pokazatelj bio negativan. To znači da su prinosi morali dodatno padati kako bi ulagači uopće ostvarili rezultat oko nule. U takvom okruženju već i uobičajeni pomak kamatnih stopa mogao je izbrisati prinose akumulirane tijekom dugog razdoblja. Danas je situacija bitno drukčija. Obveznice ponovno generiraju redoviti prihod koji može djelomično ublažiti učinak rasta kamatnih stopa. Krajem 2021. taj zaštitni sloj praktički nije postojao, dok danas kuponski prinos pruža određenu razinu amortizacije tržišnih oscilacija.
Drugo: Viši prinosi i kuponi smanjuju osjetljivost na kamatne stope
Duracija nije konstanta, već ovisi o razini prinosa i strukturi novčanog tijeka obveznice. Koliko se tržišni režim promijenio, pokazuje izravna usporedba dviju desetogodišnjih njemačkih državnih obveznica.
Njemačka obveznica s dospijećem u kolovozu 2031., novoizdana u lipnju 2021., imala je kupon od 0 % i izdana je s prinosom od -0,19 %. Praktički cijela vrijednost obveznice bila je sadržana u otplati na kraju roka dospijeća. Zbog toga je njezina cijena posebno snažno reagirala na promjene tržišnih kamatnih stopa. Kao beskamatna obveznica (zero-coupon), njezina modificirana duracija pri izdanju bila je oko deset godina.
Najnovije izdanje desetogodišnje njemačke obveznice iz srpnja 2026. s dospijećem u kolovozu 2036. s druge strane plaća kupon od 3,0 %. Ulagači, dakle, već tijekom roka dospijeća redovito dobivaju novac natrag. To, pojednostavljeno rečeno, skraćuje prosječno vrijeme dok investitori ne dobiju uloženi novac natrag – a time se smanjuje takozvana duracija. Pri trenutnoj razini prinosa od oko 3,5 %, njezina modificirana duracija iznosi oko 8,4 godine.
Ulagači danas, dakle, ne dobivaju samo znatno više tekućih prihoda; osjetljivost na kamatne stope novoizdane desetogodišnje njemačke državne obveznice istovremeno je osjetno manja nego u režimu nultih kamatnih stopa.
Napomena: Dosadašnji prinosi nisu pouzdan pokazatelj budućih kretanja.
Treće: Početni prinos je snažan oslonac za srednjoročne prihode
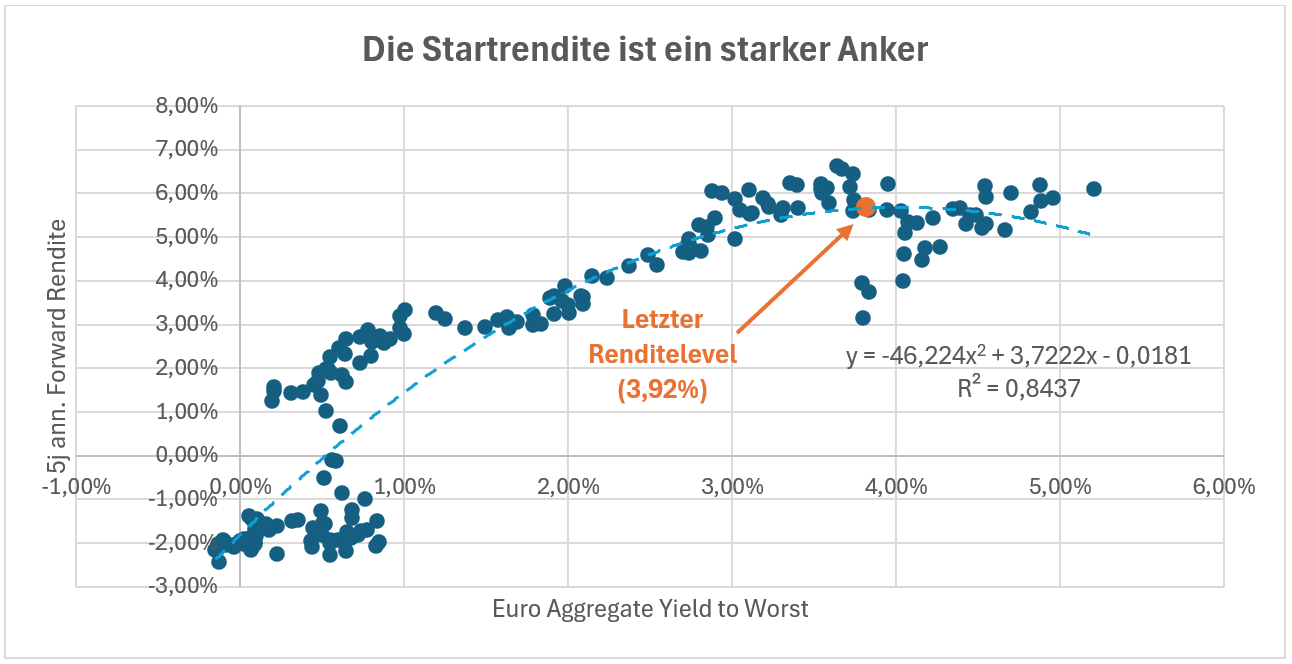
Za kvalitetne obveznice, početni prinos povijesno objašnjava velik dio godišnjeg petogodišnjeg prinosa. To nije toliko kratkoročna prognoza koliko posljedica matematike obveznica: ulagači primaju redovite isplate kupona, mogu ih ponovno uložiti, a na kraju roka dospijeća obveznica se u pravilu isplaćuje po cijeni od 100. To osigurava da početna razina prinosa na duljim horizontima određuje značajan dio ukupnog prihoda.
I zato je 2022. samo uvjetno usporediva s današnjicom. Godina 2022. nije bila dokaz da obveznice više ne funkcioniraju – bila je to likvidacija anomalije. Početni prinos bio je gotovo nula, realni prinos duboko u negativnom području, a premija na rok dospijeća morala se ponovno izgraditi ni iz čega.
Dakle, gotovo da nije bilo tekućeg prihoda koji bi mogao ublažiti gubitke u cijeni. Portfelj bez amortizera prihoda usred inflacijskog šoka bespomoćan je protiv gubitaka. Portfelj s početnim prinosom od 3,92 % to nije. Druga 2022. je moguća – ali bi se morala dogoditi s potpuno druge polazne točke, a to značajno mijenja raspodjelu rezultata.
Napomena: Dosadašnji prinosi nisu pouzdan pokazatelj budućih kretanja.
Uloga obveznica u mješovitom portfelju
Time dolazimo do ključnog pitanja: kakvu ulogu danas ova klasa imovine ima u mješovitom (multi-asset) portfelju?
Duracija kao hedge: danas uz podršku kuponskog prinosa
Uobičajeni prigovor glasi da su obveznice izgubile svoj diverzificirajući učinak. Taj se prigovor uglavnom temelji na dvije pogreške u mjerenju.
Prva pogreška je prosječna korelacija. Obveznice se u pravilu smatraju relativno sigurnom lukom i manje podložnima oscilacijama od dionica. Instrument za zaštitu stoga ne bi trebalo mjeriti prema tome kako se ponaša u prosjeku kroz sva stanja, već prema tome što radi kada se rizični slučaj doista dogodi. Povijesno gledano, između europskih državnih obveznica i dionica u pozitivnim kvartalima za dionice praktički nema povezanosti. Međutim, u kvartalima s gubicima dionica većim od 5 %, odnos se jasno okreće u negativu. Dakle, kada dionice značajno padaju, obveznice pridonose stabilizaciji.
Napomena: Dosadašnji prinosi nisu pouzdan pokazatelj budućih kretanja.
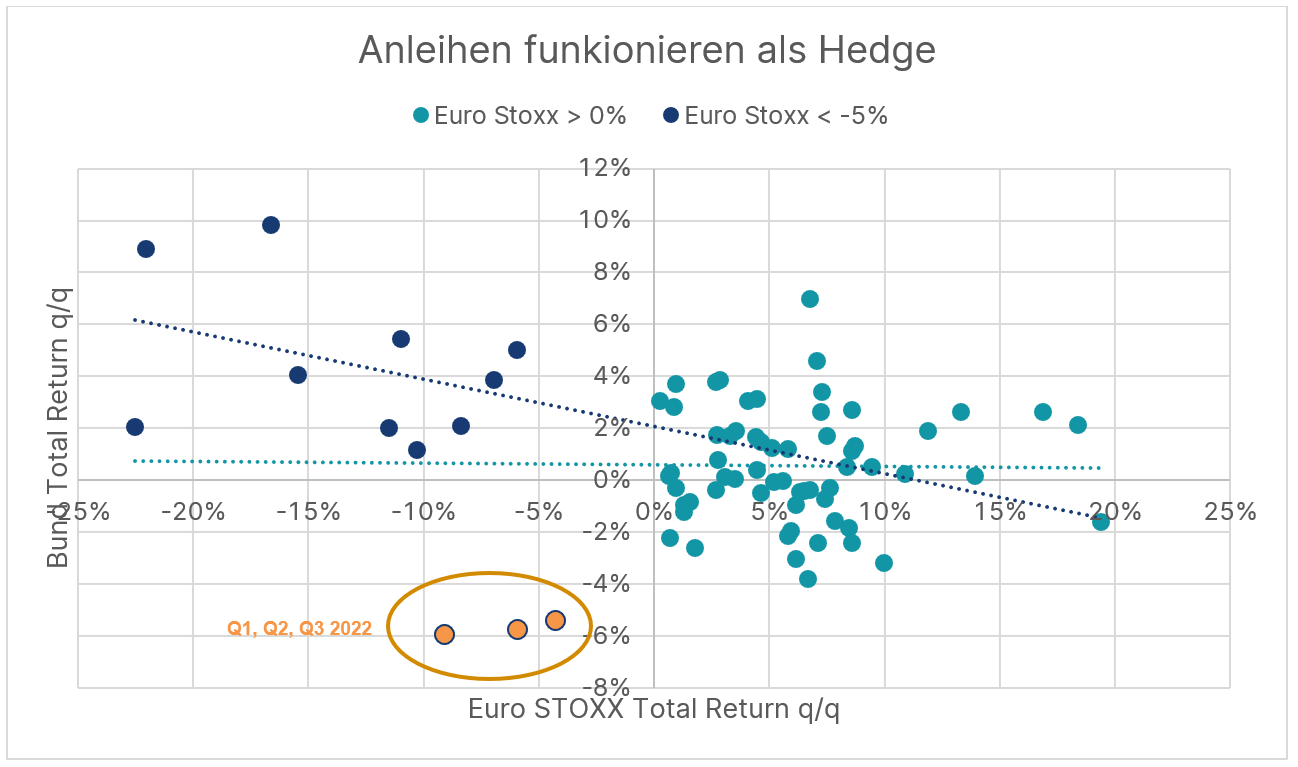
Točno je i sljedeće: hedge je uvjetan – funkcija stabilizacije obveznica ne uspijeva uvijek. Duracija štiti od šokova rasta i monetarne politike jer u tom stanju očekivanja kamatnih stopa padaju. Protiv šoka ponude i inflacije ona ne štiti. Upravo je to bio slučaj 2022. godine. No to ne znači da obveznice kao zaštita u načelu više ne funkcioniraju – već samo da od određenih rizika štite bolje nego od drugih.
Druga je pogreška poistovjećivanje obveznica s duracijom. Ulagač koji ulaže u široki obveznički indeks ne preuzima samo kamatni rizik, već i kreditni rizik, jer korporativne obveznice spadaju među rizičniju imovinu (risk assets).
Prinos europske investicijske obveznice investicijskog rejtinga (Investment Grade) sastoji se od dvije komponente:
prinosa državnih obveznica i kreditnog spreada, odnosno dodatnog prinosa koji korporativna obveznica nudi u odnosu na državnu obveznicu. Prva komponenta obično pruža potporu portfelju kada gospodarski rast usporava i tržište očekuje niže kamatne stope. Međutim, upravo u takvim razdobljima druga komponenta, odnosno kreditni spread, često raste jer ulagači zahtijevaju veću naknadu za preuzimanje kreditnog rizika. Zbog toga obveznice nisu isto što i duracija. Dok državne obveznice mogu djelovati kao zaštita u razdobljima slabijeg gospodarskog rasta, korporativne obveznice istodobno mogu biti pod pritiskom zbog širenja kreditnih spreadova.
Za Europu postoji još jedna važna nijansa: duracija u europodručju nije homogena. Njemačke državne obveznice (Bundovi) i dalje predstavljaju najčišći oblik zaštite od usporavanja gospodarskog rasta i dezinflacijskih pritisaka. Kada investitori u Europi govore o duraciji kao zaštitnom elementu portfelja, uglavnom misle upravo na državne obveznice najkvalitetnijih izdavatelja. S druge strane, državne obveznice zemalja europodručja s nižim kreditnim rejtingom sadrže i komponentu kreditnog spreada. U razdobljima povećane nesigurnosti i izbjegavanja rizika (risk-off okruženje), ti se spreadovi obično šire, zbog čega se takve obveznice mogu ponašati slično rizičnoj imovini.
Drugim riječima, nisu sve državne obveznice jednako učinkovita zaštita portfelja. Dok njemački Bundovi često ostvaruju zaštitnu funkciju u stresnim tržišnim razdobljima, obveznice izdavatelja slabije kreditne kvalitete mogu biti izložene dodatnim pritiscima zbog rasta kreditnih spreadova.
Još jedan prigovor zaslužuje ozbiljan odgovor: ako viši fiskalni deficiti i rastući volumeni izdanja strukturno podižu razinu prinosa, mogu li obveznice u sljedećem padu uopće još išta pružiti? Odgovor razdvaja dvije razine. Strukturne sile podižu razinu prinosa i premiju na rok dospijeća; one ne sprječavaju cikličko kretanje u recesiji.
U SAD-u su se deficiti kontinuirano širili od sedamdesetih do 1983. – državne obveznice su u padovima 1980. i 1981./82. unatoč tome pružile atraktivne prinose prilagođene riziku jer su dominirale recesija, disinflacija i pad očekivanja ključnih kamatnih stopa. Obje stvari mogu biti istinite istovremeno: viši prosječni prinosi tijekom desetljeća i značajno padajući prinosi u recesiji.
I upravo je tu ključna promjena u odnosu na razdoblje nultih kamatnih stopa: zaštitna funkcija duracije danas ponovno dolazi uz pozitivan carry. Tijekom razdoblja izrazito niskih kamatnih stopa držanje obveznica s većom duracijom bilo je povezano s negativnim tekućim prinosom i očekivanim realnim prinosom ispod nule. Ulagači su pritom prihvaćali kontinuirani oportunitetni trošak kako bi se zaštitili od usporavanja gospodarskog rasta i mogućih šokova monetarne politike. Danas je početna pozicija bitno drukčija. Duracija njemačkih državnih obveznica (Bundova) uz razinu prinosa od približno 3,5 % ponovno generira pozitivan tekući prihod. To ne jamči pozitivan ukupni povrat, ali stvara određeni zaštitni sloj koji može ublažiti učinak umjerenog rasta kamatnih stopa.
Za konstrukciju portfelja to predstavlja kvalitativno važnu razliku. Zaštita koja nosi negativan carry skupa je ako se na njezin učinak mora dugo čekati. Nasuprot tome, zaštita s pozitivnim carryjem može se znatno lakše i dugoročnije držati u portfelju, jer u međuvremenu ostvaruje redoviti prihod.
Dionice su relativno skupe – a amortizer postaje sve tanji
Druga polovica argumenta leži na drugoj strani portfelja.
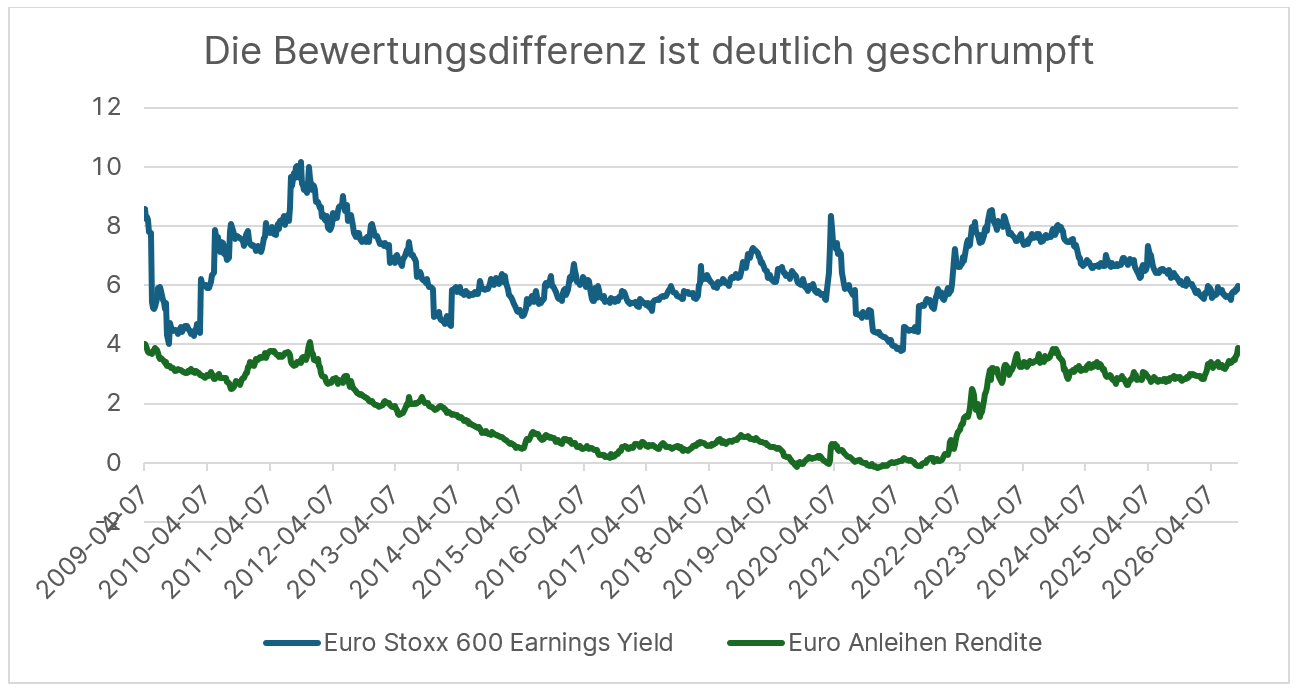
Usporedi li se prinos od dobiti europskih dionica (5,9 % na temelju očekivane dvanaestomjesečne dobiti u indeksu STOXX Europe 600) s prinosom indeksa Euro-Aggregate (3,92 %), ostaje relativna razlika u vrednovanju od oko 2 %. Za globalno postavljen portfelj dionica, čiju težinu zapravo određuju američki naslovi, usporedba je još nepovoljnija: na američkom tržištu razlika se smanjila na 0 baznih bodova.
Poanta nije u tome da će dionice pasti. Poanta je u tome da je amortizer postao tanak. Investitori u dionice mogu izgubiti na dva načina: ponovnim vrednovanjem – multiplikator se smanjuje bez promjene dobiti, te padom rasta koji pogađa samu dobit. Oba rizika snose se u punom iznosu. Prinos od dobiti europskih dionica trenutno je samo oko dva postotna boda iznad prinosa indeksa Euro-Aggregate.
Napomena: Uzmi u obzir prilike i rizike pri ulaganju u vrijednosne papire. Dosadašnji prinosi nisu pouzdan pokazatelj budućih kretanja.
Zaključak: Fixed Income je ponovno fiksni sastavni dio
Argument izričito ne glasi da će obveznice nadmašiti dionice. On glasi da obveznice ponovno ispunjavaju dvije funkcije istovremeno koje su im nedostajale cijelo desetljeće: u dobrom stanju svijeta pružaju dostatan, planiran prihod – a u lošem stanju, kada rast i monetarna politika posustanu, pružaju zaštitu za stranu dionica. Početni prinos osigurava tekući prihod i istovremeno stvara amortizer koji olakšava trajno držanje duracije kao hedgea u portfelju.
Pozicioniranje u portfeljima, međutim, još nije popratilo ovu promjenu režima. Udjeli dionica u institucionalnim, kao i u privatnim portfeljima blizu su povijesno najviših razina, a to ima razumljiv razlog: onaj tko je dugi niz godina bio suočen sa sve nižim i povremeno negativnim prinosima obveznica i tko je 2022. doživio jedan od najtežih padova (drawdown) širokih indeksa obveznica u desetljećima, ne mijenja svoje ponašanje zbog nekoliko baznih bodova. No konstrukcija portfelja trebala bi se orijentirati prema režimu u kojem se nalaziš, a ne prema onome u kojem si odrastao.
Obveznice ponovno donose prinos. To nije prognoza, već svojstvo polazne situacije – a polazne situacije su jedino što se u ovom poslu doista poznaje.
Pravna izjava o odricanju odgovornosti
Izjava o odricanju od odgovornosti
Ovaj izvještaj je sredstvo promidžbe. Ukoliko nije drugačije navedeno, izvor podataka je Erste Asset Management d.o.o. Komuniciramo na hrvatskom i engleskom jeziku. Prospekt (kao i eventualne izmjene prospekta) objavljen je u skladu sa Zakonom o otvorenim investicijskim fondovima s javnom ponudom (Narodne Novine NN 44/16, 126/19 i 110/21, 76/22).
Prospekt i ključni podaci za ulagatelje dostupni su svim zainteresiranim osobama besplatno, u sjedištu društva za upravljanje kao i u svim poslovnicama depozitara. Točan datum zadnje objave prospekta, jezici na kojima su ključni podaci za ulagatelje dostupni, kao i informacije o drugim mjestima na kojima su ti dokumenti dostupni objavljeni su na mrežnoj stranici www.erste-am.hr. Ovaj izvještaj sadrži dodatne informacije za naše ulagatelje koje ovise o razini znanja osobe zadužene za njihovo sastavljanje u vrijeme kad ih je sastavila.
Naše analize i zaključci općenite su naravi i ne uzimaju u obzir individualne potrebe naših ulagatelja vezano za povrate, poreznu situaciju ili sklonost riziku. Napominjemo da povijesni prinos nije pouzdan pokazatelj budućeg razvoja fonda.
Važne pravne napomene
Ovaj dokument je oglas. Osim ako nije drugačije naznačeno, izvor: Erste Asset Management GmbH. Jezik komunikacije prodajnih ureda je njemački, a jezici komunikacije Društva za upravljanje uključuju i engleski.
Prospekt za UCITS fondove (uključujući sve izmjene i dopune) pripremljen je i objavljen u skladu s odredbama InvFG-a 2011. s izmjenama i dopunama. Informacije za ulagače u skladu s § 21 AIFMG-a pripremljene su za alternativne investicijske fondove (AIF) kojima upravlja Erste Asset Management GmbH u skladu s odredbama AIFMG-a u vezi s InvFG-om 2011.
Trenutno važeće verzije prospekta, Informacije za ulagače u skladu s § 21 AIFMG-a i dokumenta s ključnim informacijama mogu se pronaći na web stranici www.erste-am.com pod rubrikom „Obvezne publikacije“ i zainteresirani ulagači ih mogu besplatno dobiti u uredima Društva za upravljanje i u uredima depozitarne banke. Točan datum najnovije objave prospekta, jezici na kojima je dostupan dokument s ključnim informacijama i sva druga mjesta na kojima se dokumenti mogu dobiti navedeni su na web stranici www.erste-am.com. Sažetak prava ulagača dostupan je na njemačkom i engleskom jeziku na web stranici www.erste-am.com/investor-rights a može se dobiti i od Društva za upravljanje.
Društvo za upravljanje može odlučiti o privremenom obustavljanju odredbi koje je poduzelo za prodaju certifikata udjela u drugim zemljama u skladu s regulatornim zahtjevima.
Napomena: Spremate se kupiti proizvod koji može biti teško razumjeti. Preporučujemo da pročitate navedene dokumente fonda prije donošenja investicijske odluke. Osim gore navedenih lokacija, ove dokumente možete besplatno dobiti u uredima referentne banke Sparkassen i uredima Erste Bank der oesterreichischen Sparkassen AG. Tim dokumentima možete pristupiti i elektronički na www.erste-am.com.
Napomena: Scenariji uspješnosti navedeni u dokumentu s ključnim informacijama temelje se na metodi izračuna koja je specificirana u uredbi EU. Budući razvoj tržišta ne može se točno predvidjeti. Prikazani scenariji uspješnosti samo predstavljaju potencijalnu zaradu, ali se temelje na zaradi u nedavnoj prošlosti. Stvarna zarada može biti niža od navedene. Naše analize i zaključci su općenite prirode i ne uzimaju u obzir individualne karakteristike naših ulagača u smislu zarade, oporezivanja, iskustva i znanja, investicijskog cilja, financijskog položaja, sposobnosti za gubitak i tolerancije na rizik.
Napomena: Prošla uspješnost nije pouzdan pokazatelj buduće uspješnosti fonda. Ulaganja u vrijednosne papire nose rizike uz ovdje predstavljene prilike. Vrijednost udjela i njihova zarada mogu rasti i padati. Promjene tečajeva također mogu imati pozitivan ili negativan učinak na vrijednost ulaganja. Iz tog razloga, prilikom otkupa udjela možete dobiti manje od prvobitno uloženog iznosa. Osobama koje su zainteresirane za kupnju udjela u investicijskim fondovima savjetuje se da prije donošenja investicijske odluke pročitaju trenutni prospekt/e fonda i Informacije za ulagače u skladu s § 21 AIFMG-a, posebno obavijesti o rizicima koje sadrže. Ako se valuta fonda razlikuje od domaće valute ulagača, promjene relevantnog tečaja mogu pozitivno ili negativno utjecati na vrijednost ulaganja i iznos troškova povezanih s fondom u domaćoj valuti.
Nije nam dopušteno izravno ili neizravno nuditi, prodavati, prenositi ili isporučivati ovaj financijski proizvod fizičkim ili pravnim osobama čije se mjesto prebivališta ili domicila nalazi u zemlji u kojoj je to zakonski zabranjeno. U tom slučaju ne smijemo pružiti nikakve informacije o proizvodu.
Molimo pogledajte odgovarajuće informacije u prospektu fonda i Informacijama za ulagače u skladu s § 21 AIFMG-a za ograničenja prodaje fonda američkim ili ruskim državljanima.
Izričito se napominje da ova komunikacija ne daje nikakve investicijske preporuke, već samo izražava našu trenutnu procjenu tržišta. Stoga ova komunikacija nije zamjena za investicijski savjet, ne uzima u obzir zakonske propise usmjerene na promicanje neovisnosti financijskih analiza i ne podliježe zabrani trgovanja nakon distribucije financijskih analiza.
Ovaj dokument ne predstavlja prodajnu aktivnost Društva za upravljanje i stoga se ne može tumačiti kao ponuda za kupnju ili prodaju financijskih ili investicijskih instrumenata.
Erste Asset Management GmbH je povezano s referentnim bankama Sparkassen i Erste Bankom.
Molimo pročitajte i „Informacije o nama i našim uslugama vrijednosnih papira“ koje je objavila vaša banka.
Podložno tiskarskim pogreškama i pogreškama.
VIŠE O TEMI
Pregled tržišta: Između procvata umjetne inteligencije i geopolitičkih rizika
Geopolitičke napetosti, odluke monetarne politike i procvat ulaganja u umjetnu inteligenciju oblikovali su prvih šest mjeseci godine. Pregled najvažnijih događaja možete pronaći u ovom ažuriranju Geralda Stadlbauera, voditelja upravljanja imovinom.