
Direktiva o korporativnom izvještavanju o održivosti (CSRD) trebala bi temeljito promijeniti europsko izvještavanje o održivosti i omogućiti maksimalnu usporedivost. No u praksi je slika drugačija: količina informacija raste brže od njihove stvarne analitičke vrijednosti. Više podataka ne vodi automatski do boljih investicijskih odluka. Zašto profesionalna interpretacija, specijalizirane analize i ljudska prosudba ostaju nezamjenjivi i u doba standardizacije i umjetne inteligencije.
Koliko je provedba zahtjevna, pokazuje i najnovija reforma: u srpnju 2026. Europska komisija znatno je pojednostavnila Europske standarde izvještavanja o održivosti (ESRS), prema kojima poduzeća izvještavaju u sklopu CSRD-a. Broj obveznih podatkovnih točaka trebao bi se smanjiti za više od 60 posto. Novi standardi time bi trebali postati kraći, jasniji i praktičniji. Trenutačno se, međutim, još nalaze u postupku provjere Europskog parlamenta i Vijeća.
Zvuči kao savršen alat za zeleno tržište kapitala: paneuropski standardizirani okvir koji obvezuje poduzeća da objavljuju podatke o održivosti prema Europskim standardima izvještavanja o održivosti (ESRS). ESRS pritom predstavljaju svojevrsnu „knjigu pravila“ Direktive o korporativnom izvještavanju o održivosti (CSRD) i određuju koje informacije poduzeća moraju izvještavati u vezi s okolišnim, socijalnim i upravljačkim temama.
Tko čita CSRD izvještaje poduzeća, trebao bi na prvi pogled prepoznati kakva je budućnost tog poduzeća. U kombinaciji sa sve moćnijim sustavima umjetne inteligencije, vizija uglavnom automatizirane analize održivosti čini se nadohvat ruke.
No tko vjeruje da će ESG integracija time za investitore postati dječja igra, vara se. U praksi nova transparentnost dovodi do paradoksa: više podataka ne znači automatski i veću spoznaju.
Ukratko objašnjeno: što je CSRD?
Direktiva o korporativnom izvještavanju o održivosti (CSRD) je direktiva EU-a o izvještavanju poduzeća o održivosti. Njezin je cilj osigurati da se relevantne informacije o okolišnim, socijalnim i upravljačkim temama objavljuju strukturiranije, transparentnije i usporedivije.
Koje informacije poduzeća moraju izvještavati, konkretno je definirano u Europskim standardima izvještavanja o održivosti (ESRS).
Analiza od 360 stupnjeva
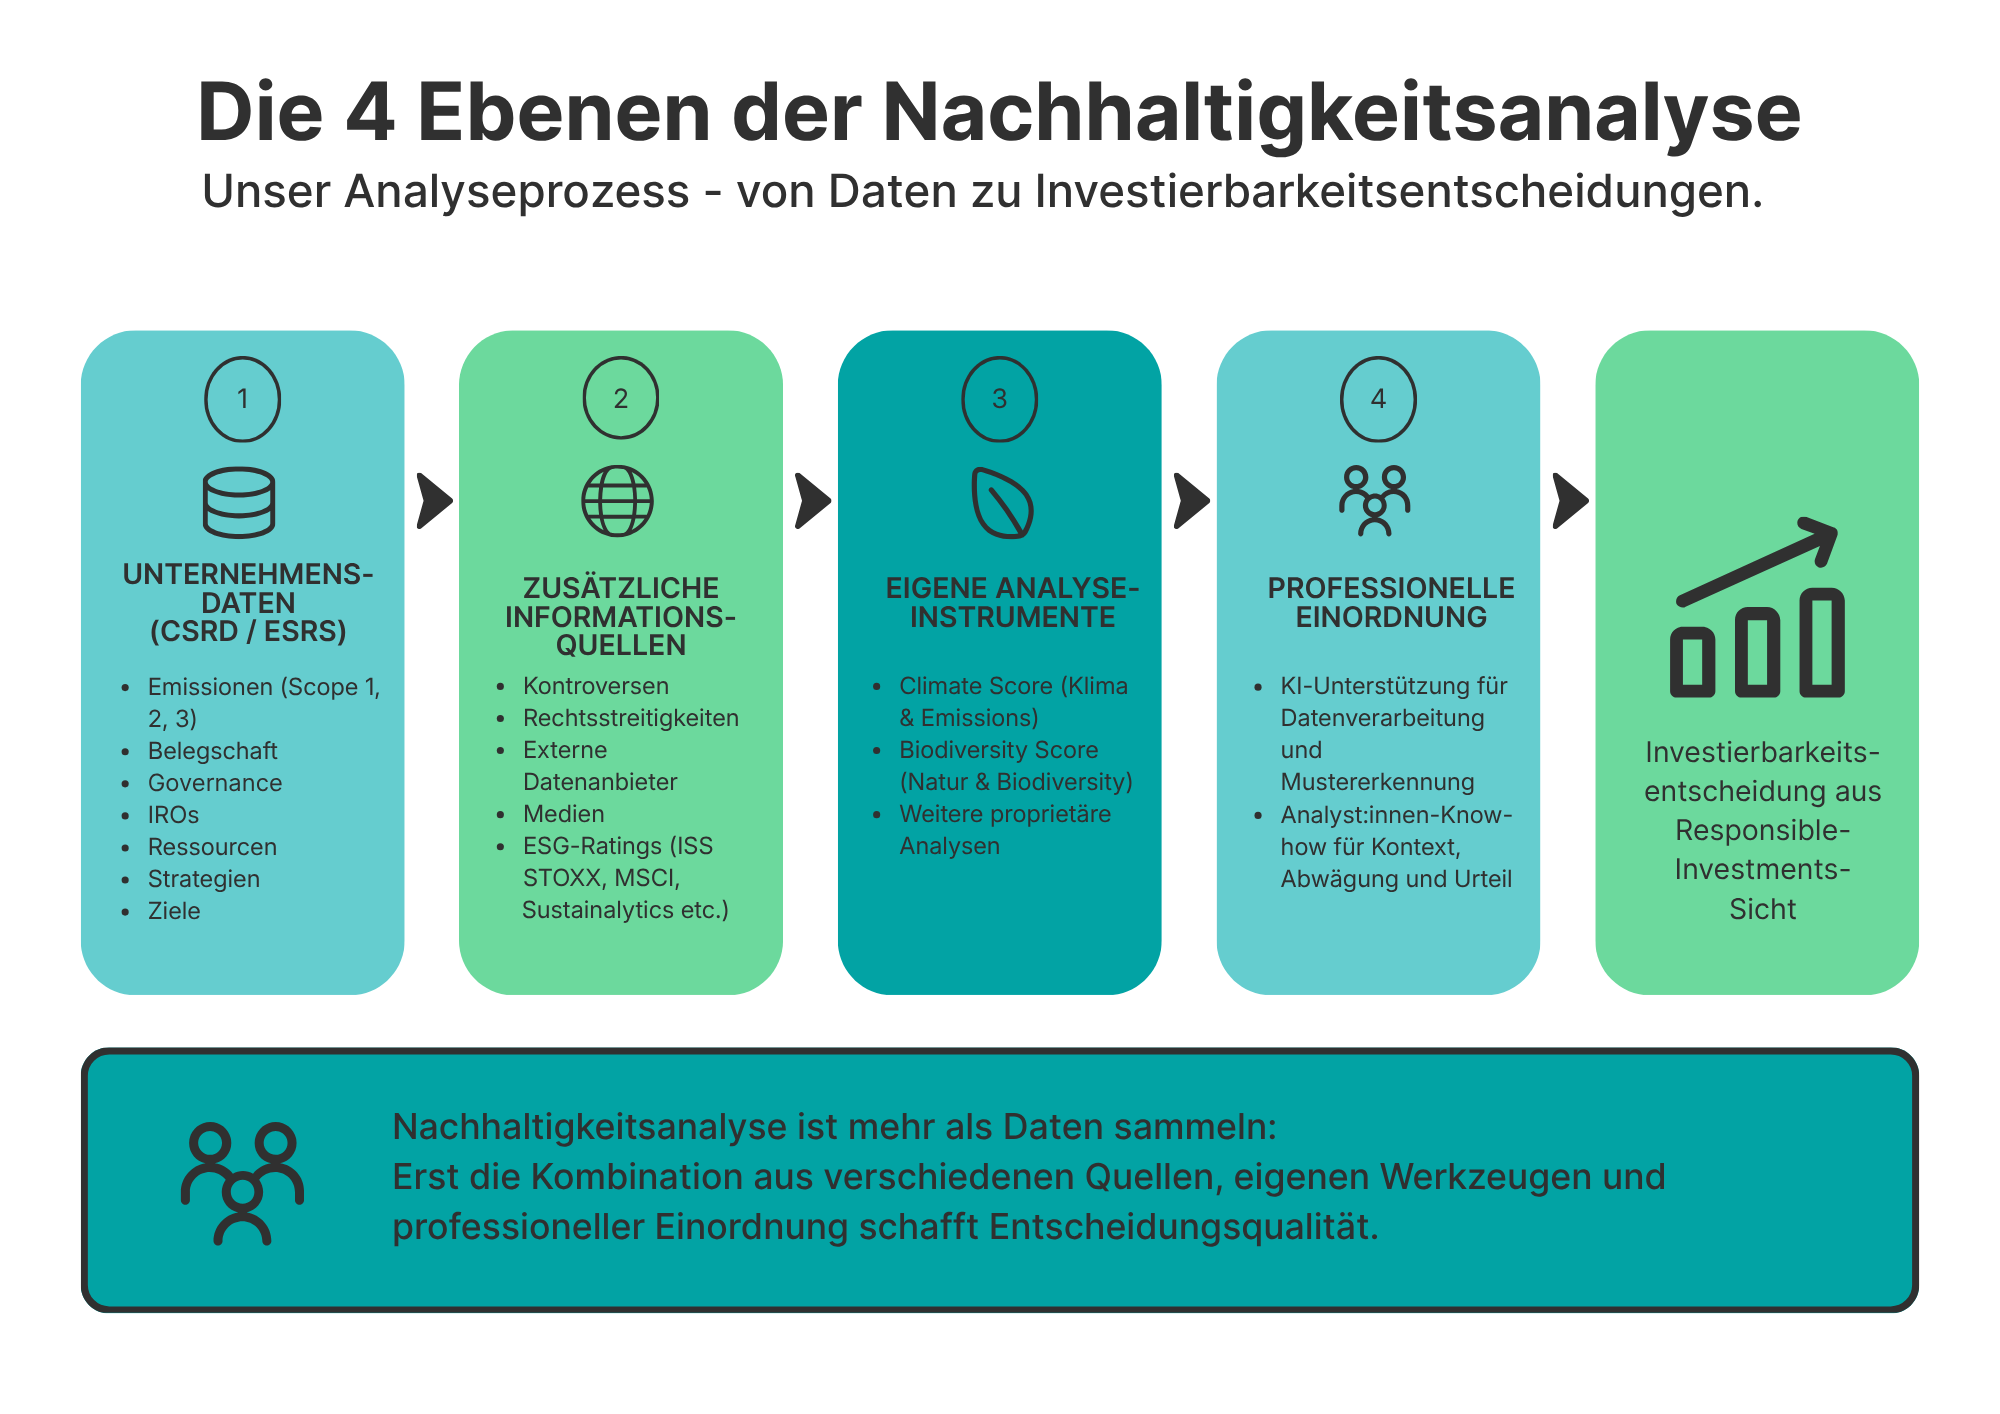
U praksi analitičara održivosti, izvještaji o održivosti odavno su postali važan izvor informacija. Oni pokazuju kako poduzeće postupa sa svojim resursima (kako prirodnim, tako i ljudskim kapitalom), koji se rizici i prilike proizlaze iz njegovog poslovnog modela te koliko je njegovo korporativno upravljanje spremno za budućnost.
Pritom je fokus na onim faktorima održivosti koji su za pojedini sektor od posebne financijske materijalnosti, odnosno koji mogu imati značajan utjecaj na buduće poslovanje, profitabilnost ili rizičnost poduzeća. Dodatno se analizira i utjecaj samih poduzeća na održivost.
U timu za odgovorna ulaganja Erste Asset Managementa na temelju toga nastaje cjelovita ocjena investicijske prihvatljivosti poduzeća sa stajališta održivosti. Zajedno s tradicionalnom financijskom analizom, ona čini temelj za utemeljenu ocjenu atraktivnosti poduzeća za ulaganje fonda. Konačna investicijska odluka potom se donosi uz dodatne financijske analize fond menadžmenta.
CSRD za ovu analizu doduše donosi širu bazu podataka, no pravi posao tek počinje nakon preuzimanja podataka.
Pregled stručnih pojmova
ESRS (Europski standardi izvještavanja o održivosti)
Standardi izvještavanja prema CSRD-u: određuju koje informacije o održivosti poduzeća moraju izvještavati u vezi s okolišnim, socijalnim i upravljačkim temama.
Financijska materijalnost
Opisuje teme održivosti koje mogu imati značajan utjecaj na poslovanje, profitabilnost ili rizičnost poduzeća.
IRO-ovi (Impacts, Risks & Opportunities)
Utjecaji, rizici i prilike koje poduzeća identificiraju i ocjenjuju u sklopu svoje analize značajnosti.
Scope 1, 2 i 3
Scope 1 obuhvaća izravne emisije poduzeća, Scope 2 neizravne emisije iz kupljene energije. Scope 3 obuhvaća druge neizravne emisije duž lanca vrijednosti.
Iluzija savršene usporedivosti
Najveća slabost novog regulatornog okvira jest pretpostavka da standardizacija strukture izvještavanja automatski znači i standardizaciju gospodarske stvarnosti.
Izravna usporedba konkurenata unutar iste grane i dalje ostaje teška, čak i uz CSRD izvještaje. Razlog tomu i dalje leži u znatnom prostoru za procjenu u takozvanoj analizi značajnosti. Ni najnovija pojednostavljenja ESRS-a ne mijenjaju činjenicu da poduzeća mogu različito ocjenjivati i prioritizirati bitne utjecaje, rizike i prilike – Impacts, Risks & Opportunities, skraćeno IRO-ovi.
Prve godine CSRD izvještavanja (izvor: Datamaran) pokazale su koliko različito poduzeća tumače i primjenjuju pojam značajnosti. Čak i tamo gdje su zahtjevi izvještavanja standardizirani, ostaje znatan prostor za procjenu rizika, prilika i utjecaja.
Najnovija pojednostavljenja ESRS-a doduše smanjuju opseg izvještavanja, no ne uklanjaju taj prostor za tumačenje. Gospodarstvo se nalazi u stalnom procesu prilagodbe. Činjenica da je Europska komisija putem svoje „Omnibus inicijative“ već ponovno pojednostavila regulatorni okvir i ukinula pojedine podatkovne točke, tržištu baš i ne donosi dugoročnu predvidivost.
Osim toga, CSRD ima strukturni nedostatak: prvenstveno pruža informacije o trenutačnoj situaciji i dosadašnjem razvoju poduzeća. Za utemeljenu investicijsku odluku analitičarima je, međutim, potreban i pogled unaprijed – primjerice na vjerodostojnost klimatskih strategija, putova dekarbonizacije i planova transformacije.
Gdje poplava podataka presušuje
Dok su standardne vrijednosti poput Scope 1 i Scope 2 emisija, kao i pokazatelji vezani uz zaposlenike, danas već dobro upotrebljivi, izvještaji na drugim mjestima nailaze na svoje granice. Kod vrlo složenih Scope 3 emisija duž lanca opskrbe, poduzeća i dalje moraju procjenjivati.
Za kritične informacije izvan golih brojki – primjerice analizu kontroverzi, aktualnih sudskih postupaka ili stvarne kvalitete menadžmenta – CSRD također pruža samo dio cjelovite slike. Ovdje se investitori i dalje moraju oslanjati na dodatne vanjske izvore.
Evolucija rejting agencija
Nada da će CSRD učiniti komercijalne pružatelje ESG rejtinga poput ISS STOXX-a, MSCI-ja ili Sustainalyticsa suvišnima, stoga se vjerojatno neće ostvariti. Njihova će se funkcija ipak dalje razvijati. Dok je ranije u fokusu bilo mukotrpno prikupljanje i dopunjavanje podataka, ubuduće će naglasak biti na interpretaciji, uspoređivanju (benchmarkingu) i provjeri vjerodostojnosti poplave podataka.
Sve dok se CSRD u mnogim poduzećima prvenstveno shvaća kao naporna obveza usklađivanja s propisima, strateška dodana vrijednost za upravljanje poduzećem ostaje zanemarena. Za tržište kapitala to znači: CSRD doduše zatvara jaz u dostupnosti podataka, no jaz u njihovoj interpretaciji ostaje otvoren.
Čak ni standardizirani skupovi podataka ne mogu sami po sebi odgovoriti na pitanje koje su teme doista relevantne za odlučivanje, kako vrednovati sukobe ciljeva ili koliko su vjerodostojni planovi transformacije. Ni najnovija pojednostavljenja Europskih standarda izvještavanja o održivosti (ESRS) ne mijenjaju činjenicu da te odluke i dalje počivaju na profesionalnoj prosudbi.
U timu za odgovorna ulaganja Erste Asset Managementa razvijeni su alati poput Climate Score i Biodiversity Score koji podupiru taj proces. Climate Score pritom ne uzima u obzir samo trenutačne emisije stakleničkih plinova poduzeća, nego i njihov razvoj kroz vrijeme te ambicioznost postavljenih klimatskih ciljeva.
Biodiversity Score, s druge strane, ocjenjuje utjecaj poduzeća na prirodu, primjerice kroz emisije, zauzimanje površina, korištenje resursa ili onečišćenje okoliša. Time se dobiva znatno nijansiranija slika učinka poduzeća na održivost nego pri jednostavnoj procjeni tipa da/ne.
Oni, međutim, ne zamjenjuju prosudbu analitičara.
Zaključak
Uz pomoć suvremenih sustava umjetne inteligencije podaci se mogu učinkovitije obrađivati, izvještaji analizirati, a obrasci prepoznavati. No kada je riječ o vrednovanju informacija u pravom kontekstu, donošenju složenih odluka ili uzimanju u obzir specifičnosti pojedinog poduzeća, i umjetna inteligencija nailazi na svoje granice.
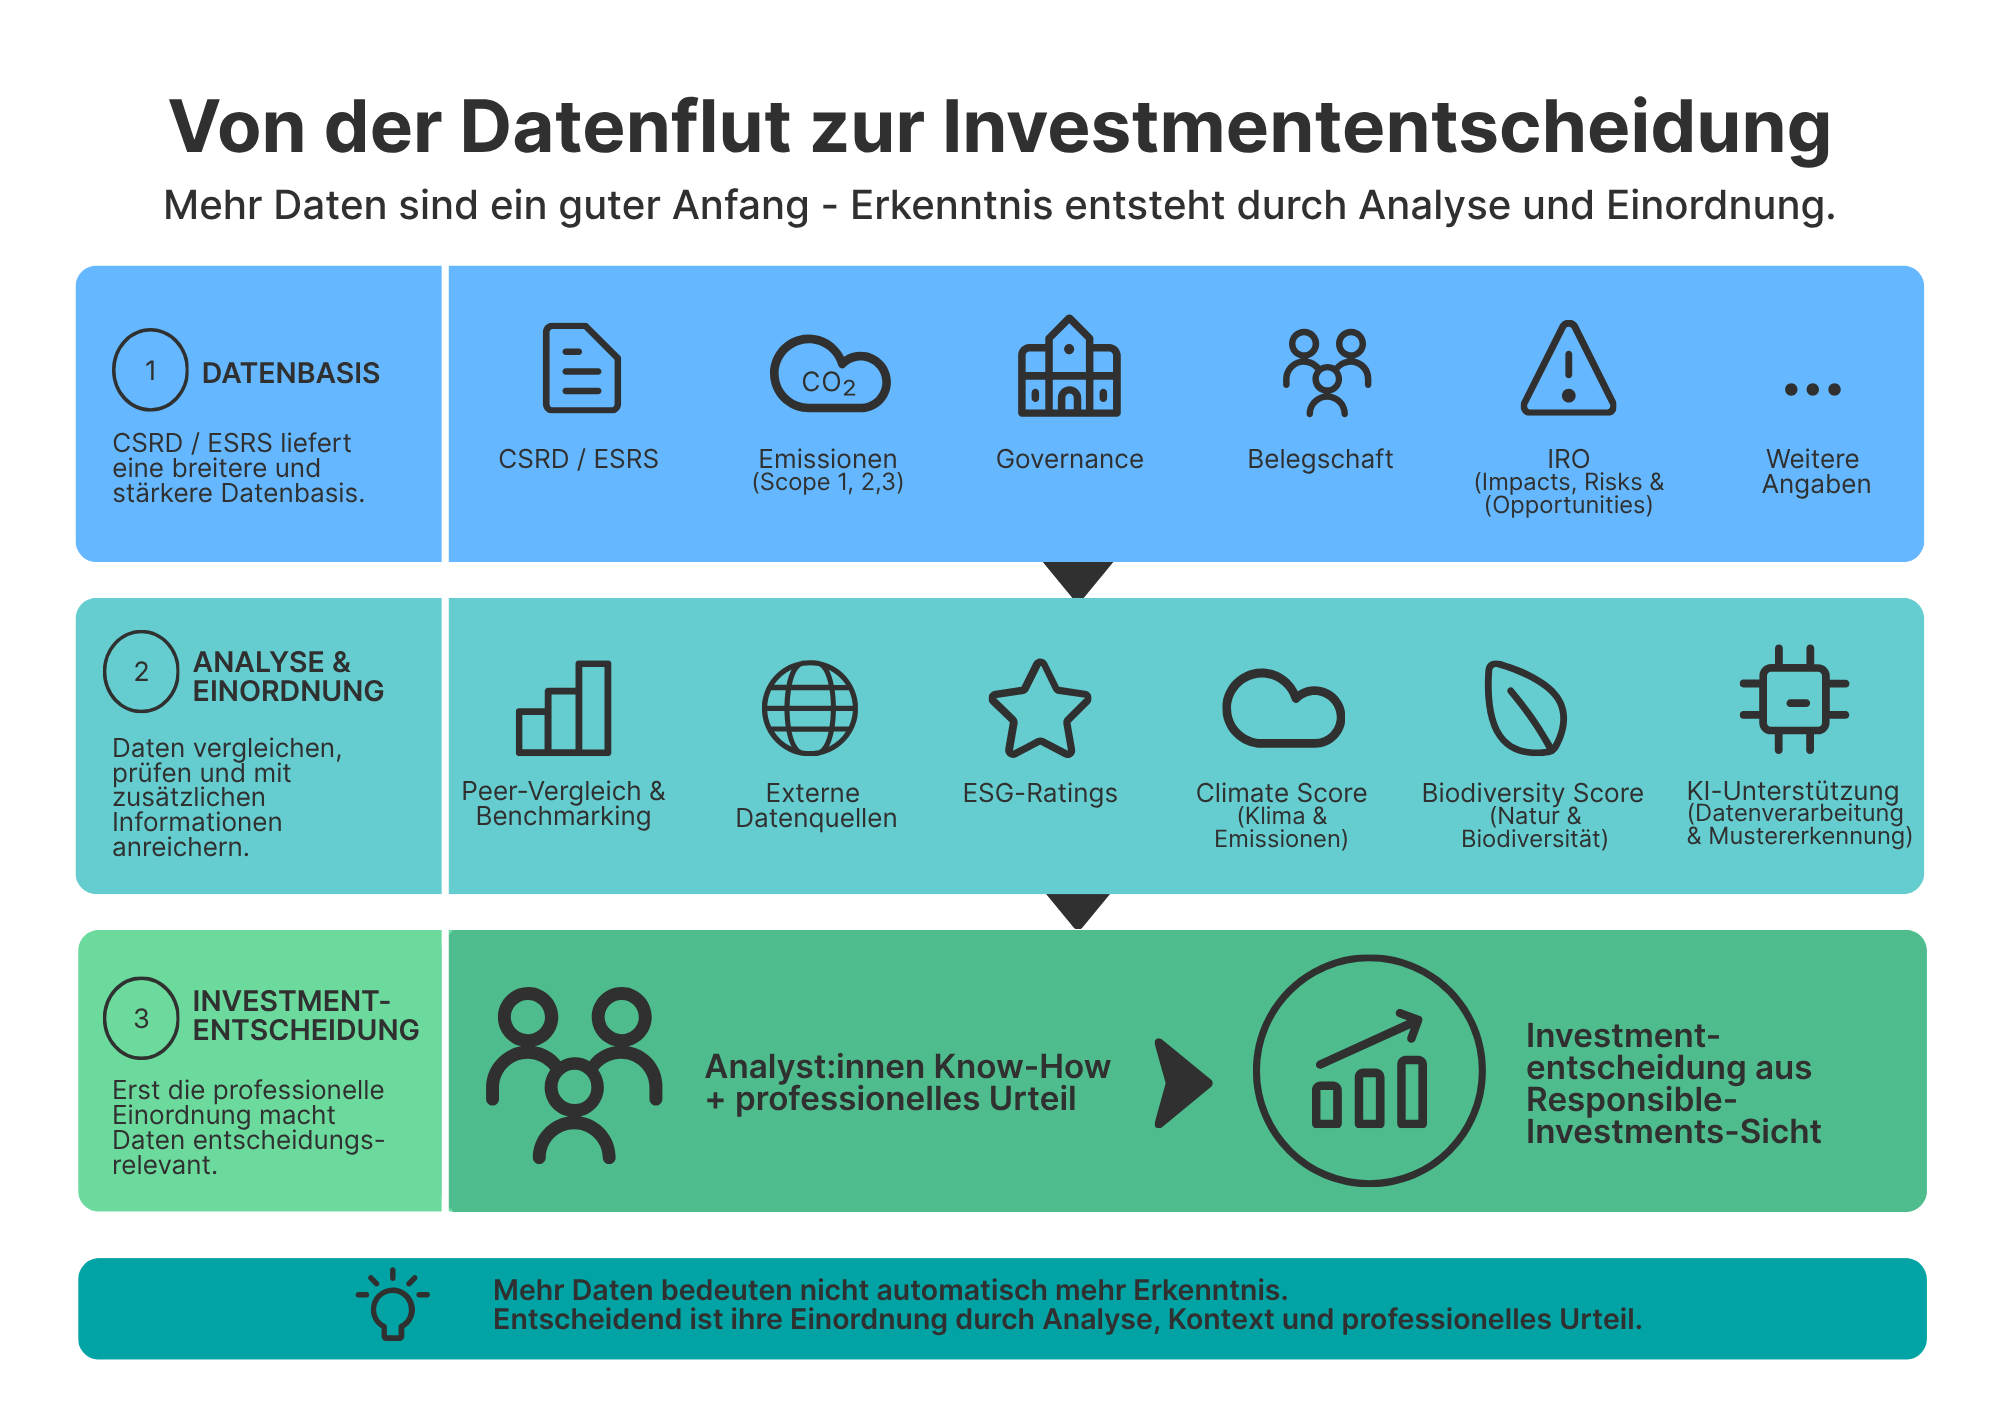
Upravo zato će i ubuduće biti potrebno specijalizirano znanje analitičara kako bi se u Erste Asset Managementu donijela konačna procjena i odluka o investicijskoj prihvatljivosti sa stajališta odgovornih ulaganja.
Pravna izjava o odricanju odgovornosti
Izjava o odricanju od odgovornosti
Ovaj izvještaj je sredstvo promidžbe. Ukoliko nije drugačije navedeno, izvor podataka je Erste Asset Management d.o.o. Komuniciramo na hrvatskom i engleskom jeziku. Prospekt (kao i eventualne izmjene prospekta) objavljen je u skladu sa Zakonom o otvorenim investicijskim fondovima s javnom ponudom (Narodne Novine NN 44/16, 126/19 i 110/21, 76/22).
Prospekt i ključni podaci za ulagatelje dostupni su svim zainteresiranim osobama besplatno, u sjedištu društva za upravljanje kao i u svim poslovnicama depozitara. Točan datum zadnje objave prospekta, jezici na kojima su ključni podaci za ulagatelje dostupni, kao i informacije o drugim mjestima na kojima su ti dokumenti dostupni objavljeni su na mrežnoj stranici www.erste-am.hr. Ovaj izvještaj sadrži dodatne informacije za naše ulagatelje koje ovise o razini znanja osobe zadužene za njihovo sastavljanje u vrijeme kad ih je sastavila.
Naše analize i zaključci općenite su naravi i ne uzimaju u obzir individualne potrebe naših ulagatelja vezano za povrate, poreznu situaciju ili sklonost riziku. Napominjemo da povijesni prinos nije pouzdan pokazatelj budućeg razvoja fonda.
Važne pravne napomene
Ovaj dokument je oglas. Osim ako nije drugačije naznačeno, izvor: Erste Asset Management GmbH. Jezik komunikacije prodajnih ureda je njemački, a jezici komunikacije Društva za upravljanje uključuju i engleski.
Prospekt za UCITS fondove (uključujući sve izmjene i dopune) pripremljen je i objavljen u skladu s odredbama InvFG-a 2011. s izmjenama i dopunama. Informacije za ulagače u skladu s § 21 AIFMG-a pripremljene su za alternativne investicijske fondove (AIF) kojima upravlja Erste Asset Management GmbH u skladu s odredbama AIFMG-a u vezi s InvFG-om 2011.
Trenutno važeće verzije prospekta, Informacije za ulagače u skladu s § 21 AIFMG-a i dokumenta s ključnim informacijama mogu se pronaći na web stranici www.erste-am.com pod rubrikom „Obvezne publikacije“ i zainteresirani ulagači ih mogu besplatno dobiti u uredima Društva za upravljanje i u uredima depozitarne banke. Točan datum najnovije objave prospekta, jezici na kojima je dostupan dokument s ključnim informacijama i sva druga mjesta na kojima se dokumenti mogu dobiti navedeni su na web stranici www.erste-am.com. Sažetak prava ulagača dostupan je na njemačkom i engleskom jeziku na web stranici www.erste-am.com/investor-rights a može se dobiti i od Društva za upravljanje.
Društvo za upravljanje može odlučiti o privremenom obustavljanju odredbi koje je poduzelo za prodaju certifikata udjela u drugim zemljama u skladu s regulatornim zahtjevima.
Napomena: Spremate se kupiti proizvod koji može biti teško razumjeti. Preporučujemo da pročitate navedene dokumente fonda prije donošenja investicijske odluke. Osim gore navedenih lokacija, ove dokumente možete besplatno dobiti u uredima referentne banke Sparkassen i uredima Erste Bank der oesterreichischen Sparkassen AG. Tim dokumentima možete pristupiti i elektronički na www.erste-am.com.
Napomena: Scenariji uspješnosti navedeni u dokumentu s ključnim informacijama temelje se na metodi izračuna koja je specificirana u uredbi EU. Budući razvoj tržišta ne može se točno predvidjeti. Prikazani scenariji uspješnosti samo predstavljaju potencijalnu zaradu, ali se temelje na zaradi u nedavnoj prošlosti. Stvarna zarada može biti niža od navedene. Naše analize i zaključci su općenite prirode i ne uzimaju u obzir individualne karakteristike naših ulagača u smislu zarade, oporezivanja, iskustva i znanja, investicijskog cilja, financijskog položaja, sposobnosti za gubitak i tolerancije na rizik.
Napomena: Prošla uspješnost nije pouzdan pokazatelj buduće uspješnosti fonda. Ulaganja u vrijednosne papire nose rizike uz ovdje predstavljene prilike. Vrijednost udjela i njihova zarada mogu rasti i padati. Promjene tečajeva također mogu imati pozitivan ili negativan učinak na vrijednost ulaganja. Iz tog razloga, prilikom otkupa udjela možete dobiti manje od prvobitno uloženog iznosa. Osobama koje su zainteresirane za kupnju udjela u investicijskim fondovima savjetuje se da prije donošenja investicijske odluke pročitaju trenutni prospekt/e fonda i Informacije za ulagače u skladu s § 21 AIFMG-a, posebno obavijesti o rizicima koje sadrže. Ako se valuta fonda razlikuje od domaće valute ulagača, promjene relevantnog tečaja mogu pozitivno ili negativno utjecati na vrijednost ulaganja i iznos troškova povezanih s fondom u domaćoj valuti.
Nije nam dopušteno izravno ili neizravno nuditi, prodavati, prenositi ili isporučivati ovaj financijski proizvod fizičkim ili pravnim osobama čije se mjesto prebivališta ili domicila nalazi u zemlji u kojoj je to zakonski zabranjeno. U tom slučaju ne smijemo pružiti nikakve informacije o proizvodu.
Molimo pogledajte odgovarajuće informacije u prospektu fonda i Informacijama za ulagače u skladu s § 21 AIFMG-a za ograničenja prodaje fonda američkim ili ruskim državljanima.
Izričito se napominje da ova komunikacija ne daje nikakve investicijske preporuke, već samo izražava našu trenutnu procjenu tržišta. Stoga ova komunikacija nije zamjena za investicijski savjet, ne uzima u obzir zakonske propise usmjerene na promicanje neovisnosti financijskih analiza i ne podliježe zabrani trgovanja nakon distribucije financijskih analiza.
Ovaj dokument ne predstavlja prodajnu aktivnost Društva za upravljanje i stoga se ne može tumačiti kao ponuda za kupnju ili prodaju financijskih ili investicijskih instrumenata.
Erste Asset Management GmbH je povezano s referentnim bankama Sparkassen i Erste Bankom.
Molimo pročitajte i „Informacije o nama i našim uslugama vrijednosnih papira“ koje je objavila vaša banka.
Podložno tiskarskim pogreškama i pogreškama.