
Europsko tržište obveznica trenutno prolazi kroz zanimljivu promjenu: američke kompanije u sve većoj mjeri prikupljaju kapital izdavanjem obveznica u eurima, britanskim funtama i švicarskim francima. Posebno se ističu američki tehnološki divovi (tzv. hyperscaleri), koji od prošle godine izdaju obveznice u valutama različitima od svoje domaće kako bi financirali velika ulaganja, primjerice u podatkovne centre i umjetnu inteligenciju.
Takve obveznice koje američki izdavatelji izdaju u stranim valutama u stručnim se krugovima nazivaju reverse Yankee ili reverse Yankee bonds. Riječ je o obveznicama koje američke kompanije izdaju izvan američkog dolara, primjerice u eurima. Naziv predstavlja svojevrsnu suprotnost klasičnim Yankee obveznicama: dok kod Yankee obveznica neameričke kompanije prikupljaju kapital na američkom tržištu obveznica, kod reverse Yankee obveznica američke kompanije prikupljaju sredstva izvan svojeg domaćeg tržišta.
Iako segment tržišta reverse Yankee obveznica nije novost, posljednjih je godina značajno porastao njegov obujam izdanja, promijenila se struktura izdavatelja, a povećala se i njegova strateška važnost. U ovom članku analiziramo kako se tržište reverse Yankee obveznica razvijalo u usporedbi sa širim tržištem korporativnih investicijskih obveznica u eurima (EUR IG tržište) te kakvo značenje najnoviji trendovi imaju za izdavatelje i ulagače.
Reverse Yankee obveznice dobivaju tržišni udio
Prema najnovijim istraživanjima, volumen izdanja reverse Yankee obveznica na tržištu investicijskih korporativnih obveznica u eurima (EUR IG) dosegnuo je 122 milijarde eura u prva tri tromjesečja 2026. godine. Samo je u trećem tromjesečju, koje zbog sezonskih razloga obično bilježi nižu aktivnost na tržištu primarnih izdanja, izdano obveznica u vrijednosti od oko 30 milijardi eura.
Međutim, trend tržišnog udjela govori više od apsolutnog volumena izdanja. Mjereno prema ukupnom volumenu novih izdanja na EUR-IG tržištu, reverse Yankees obveznice činile su 16,4 % od početka godine. Time se nastavlja snažan trend zabilježen prethodne godine, kada je udio iznosio 19,0 %. U 2024. i 2023. godini brojke su bile znatno niže, 12,3 % odnosno 8,7 %.
Volumen izdanja reverse Yankee obveznica (lijeva skala: ukupno tržište; desna skala: nefinancijske kompanije)
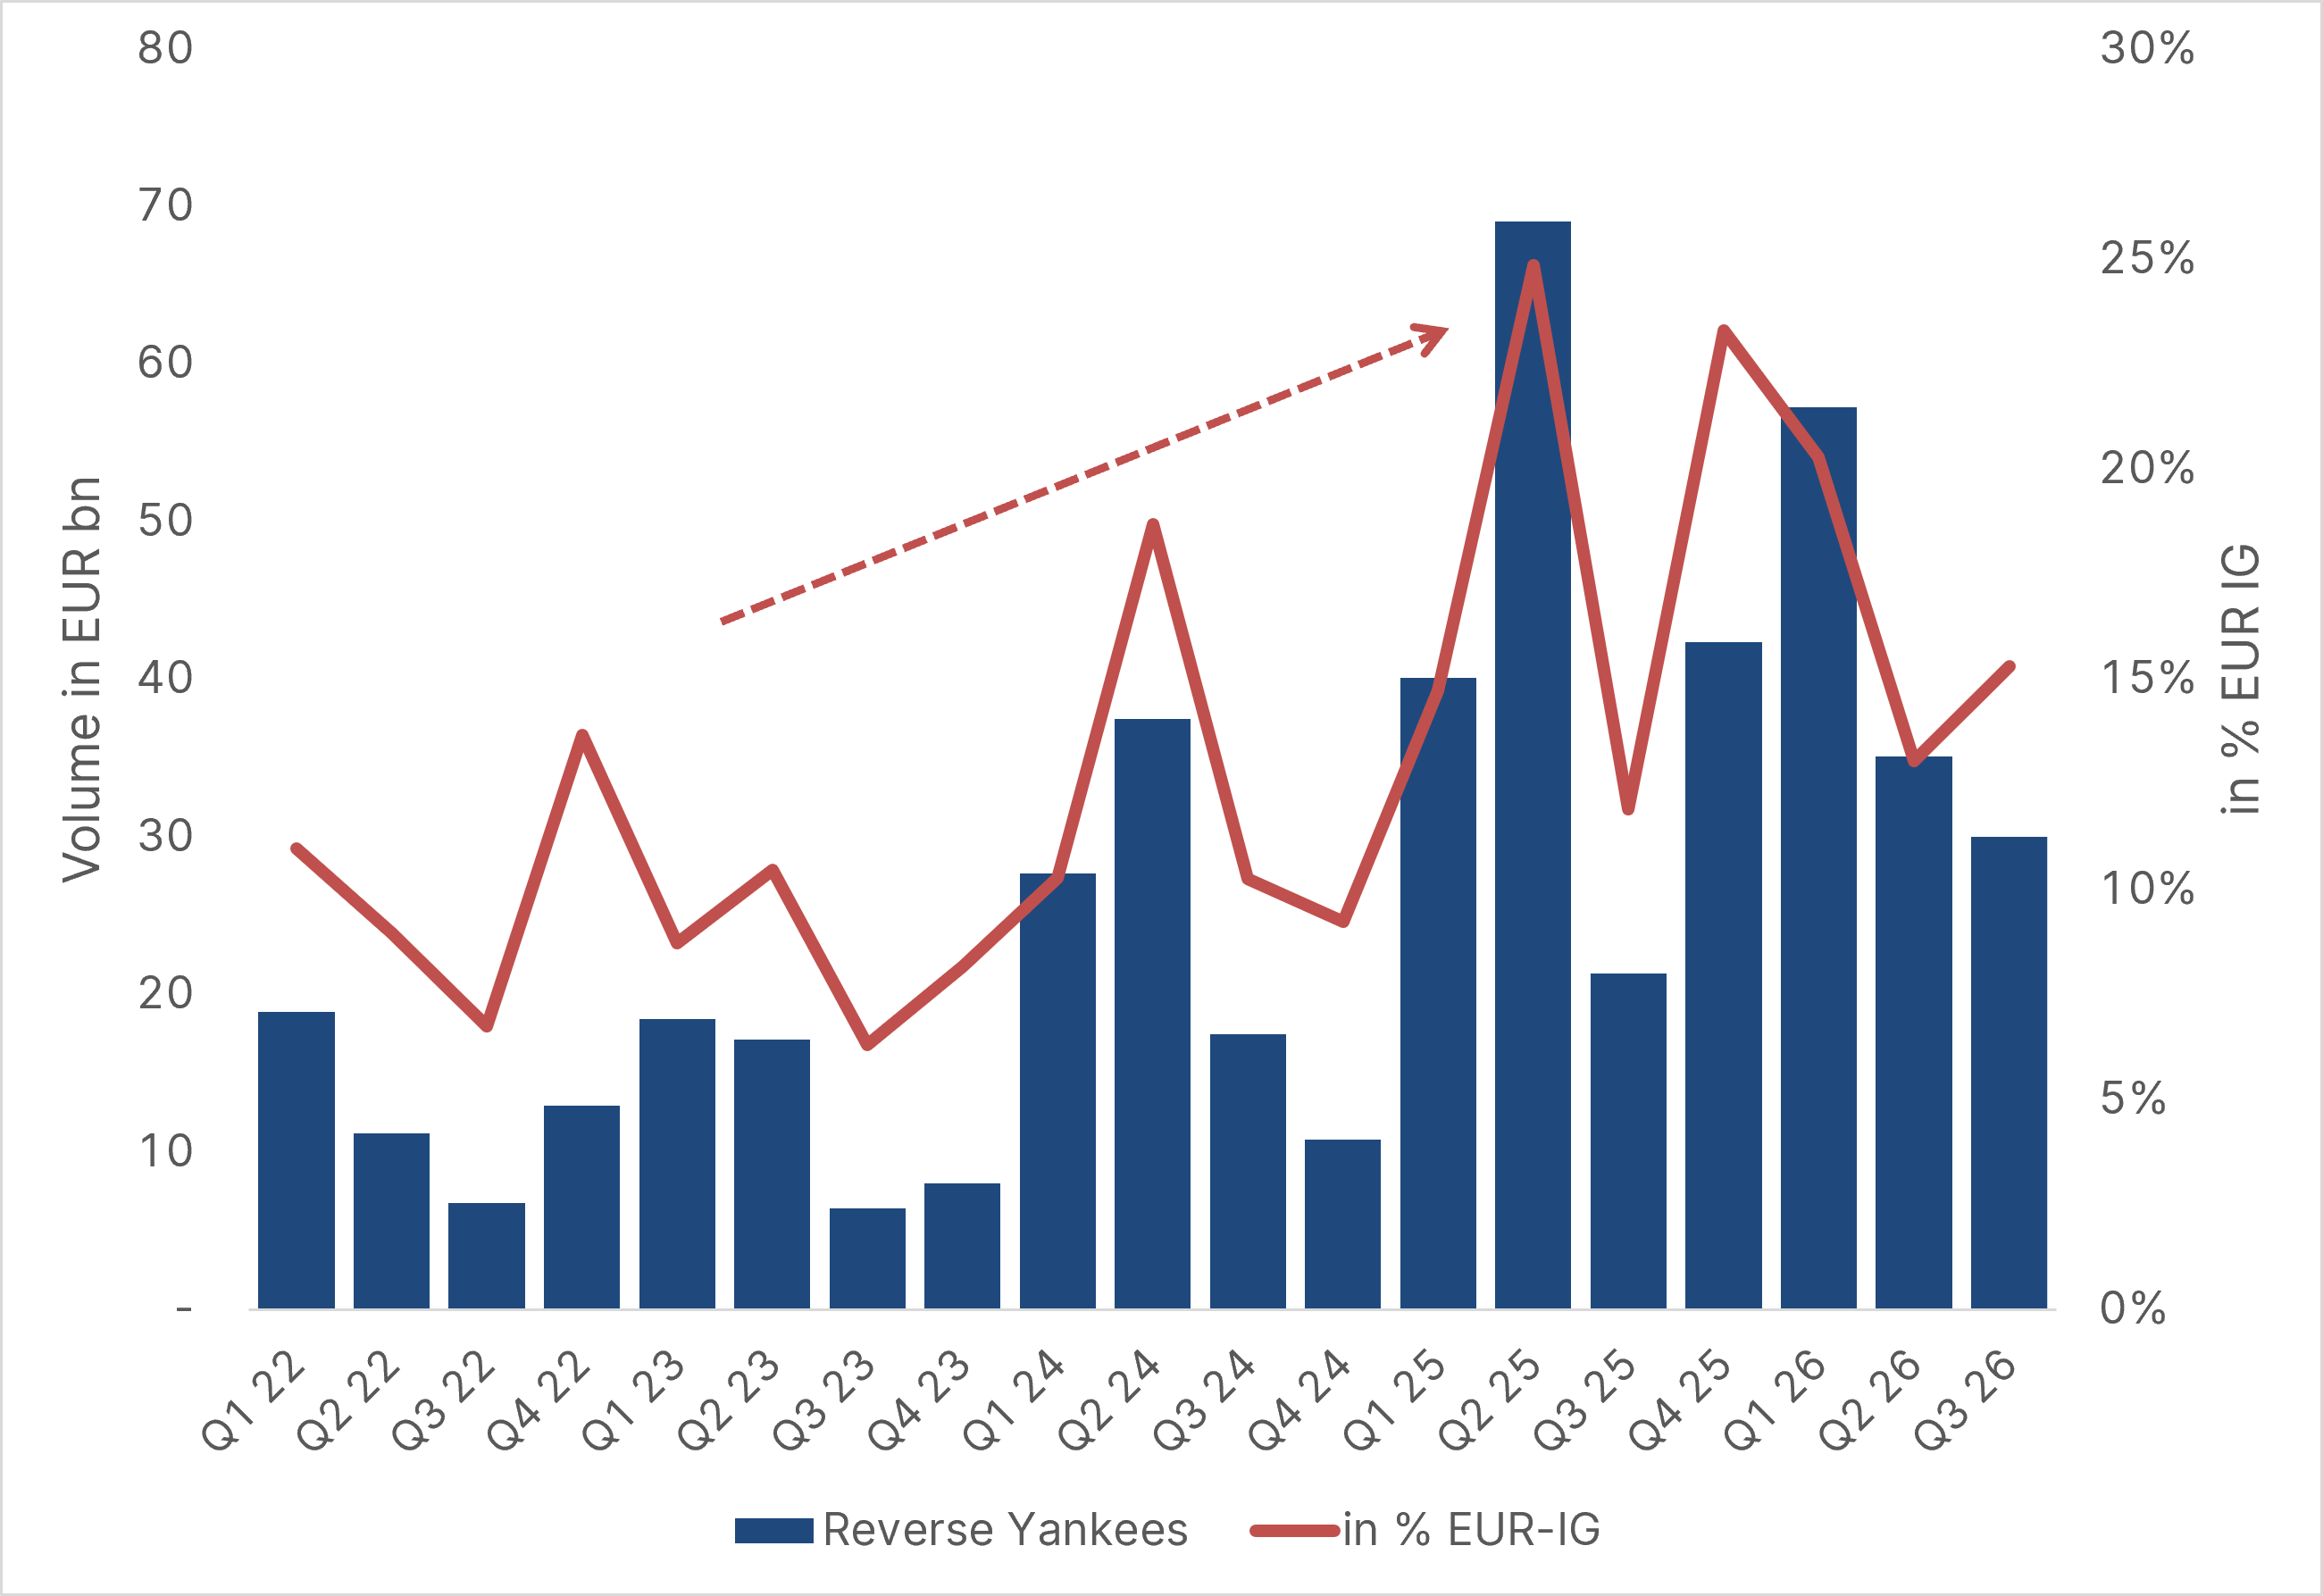
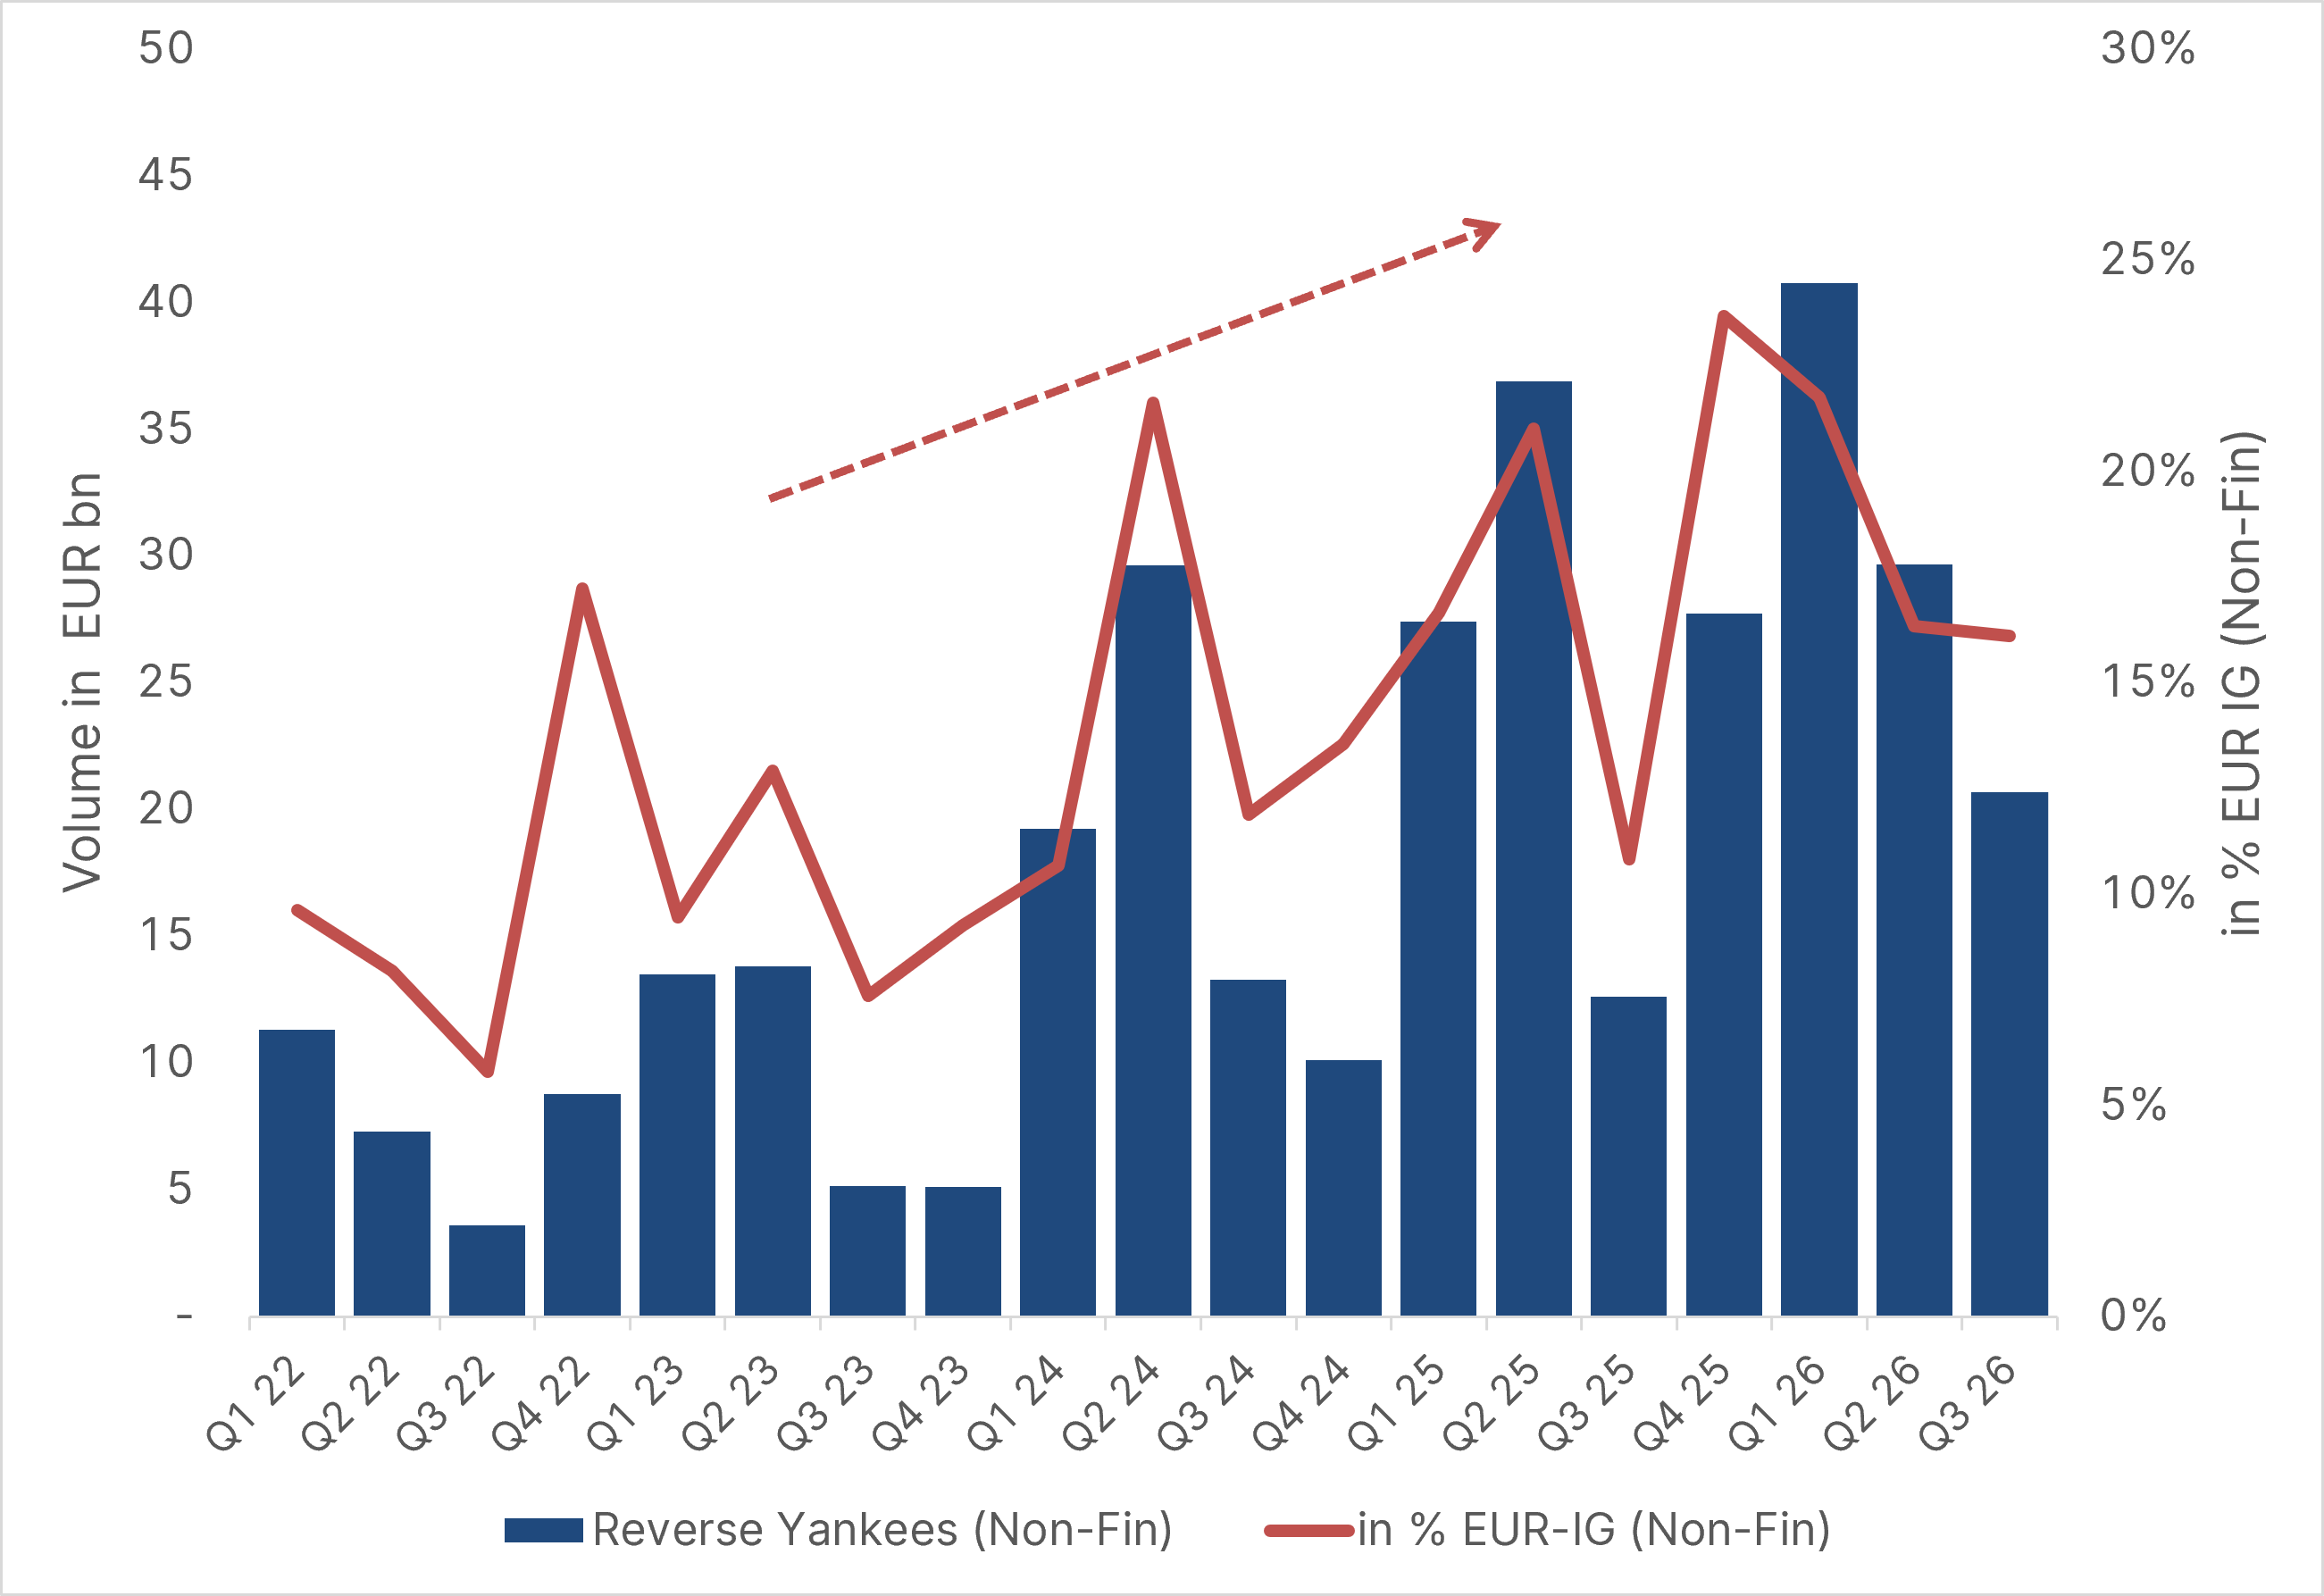
Izvor: Bloomberg, podaci od 30. rujna 2026.; vlastita ilustracija
Hiperskaleri pokreću trend, ali nisu sami
Ovaj je trend posebno izražen među nefinancijskim kompanijama, odnosno ako izuzmemo banke i osiguravajuća društva. Od početka godine izdano je reverse Yankee obveznica u ukupnoj vrijednosti od približno 91 milijarde eura. To predstavlja 18,3 % ukupnog volumena novih izdanja na tržištu korporativnih investicijskih obveznica u eurima (EUR IG) za nefinancijske izdavatelje.<br/>
I ovdje se potvrđuje trend iz prethodnih godina: dok je udio dosegao čak 18,2 % prethodne godine, u 2024. iznosio je 14,4 %, a u 2023. samo 10,1 %. Američki hiperskaleri nedavno su značajno pridonijeli, izdavši reverse Yankees obveznice u ukupnom iznosu od 23,5 milijardi eura ove godine. Od toga je 9 milijardi eura došlo od Googlea, a 14,5 milijardi eura od Amazona. Međutim, podaci pokazuju da se ovaj trend ne može pripisati isključivo visokim financijskim potrebama hiperskalera. Izdavatelji iz drugih sektora također sve više koriste europsko tržište kapitala kao izvor financiranja. U bankarskom sektoru, izdavatelji tijekom godine uključivali su Goldman Sachs, Morgan Stanley i JPMorgan. Osim toga, poznate kompanije iz sektora komunikacija, komunalnih usluga i robe široke potrošnje, kao što su AT&T, NextEra Energy i Uber, također su se okrenule europskom tržištu obveznica.
Napomena: Kompanije spomenute u ovom postu odabrane su kao primjeri i ne predstavljaju investicijski savjet.
Najveći izdavatelji reverse Yankee obveznica na EUR-IG tržištu 2026.
(Top 10)
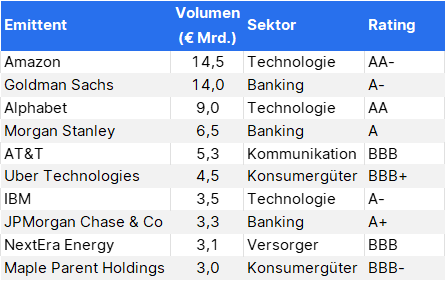
Izvor: Bloomberg, podaci od 30. rujna 2026.; vlastita ilustracija
Zašto američke kompanije izdaju reverse Yankee obveznice
Mnogo je razloga za izdavanje duga na europskom tržištu obveznica. Jedan očigledan razlog su potencijalne financijske prednosti. Osim opće razine kamatnih stopa – koja je trenutno viša u SAD-u nego u Europi – kreditni rasponi, tj. premije rizika koje zahtijevaju investitori, igraju posebno odlučujuću ulogu u određivanju stvarnih troškova financiranja kompanije.
Uzimajući Alphabet kao primjer, jasno je da euro-denominirane obveznice kompanije (plava linija) imaju niže kreditne raspone od odgovarajućih obveznica denominiranih u američkim dolarima (crvena linija) kroz veći dio strukture dospijeća. Na prvi pogled, to sugerira povoljnije uvjete financiranja. Hoće li to rezultirati financijskom prednošću, u konačnici ovisi o dospijeću, rejtingu, potražnji investitora, kamatnom okruženju i troškovima bilo kakvog valutnog hedžinga putem cross-currency swapova.
Putem EUR/USD cross-currency swapova izdavatelji mogu zamijeniti sredstva prikupljena izdavanjem obveznica denominiranih u eurima za američke dolare te tako, u ekonomskom smislu, pretvoriti obvezu u eurima u obvezu u američkim dolarima. Trošak takve valutne konverzije odražava takozvani cross-currency basis.<br/>Negativan basis upućuje na veću potražnju za financiranjem u američkim dolarima nego u eurima, zbog čega je pribavljanje dolarskih sredstava putem swap tržišta skuplje. Posljednjih godina EUR/USD basis značajno se oporavio te se trenutačno kreće neposredno ispod nulte razine.<br/>Zahvaljujući tome, troškovi zaštite od valutnog rizika danas su znatno niži nego prije nekoliko godina, što izdavanje obveznica denominiranih u eurima čini privlačnijim za američke izdavatelje.
Krivulje kreditnog raspona Alphabeta u EUR i USD
EUR-USD cross-currency baza
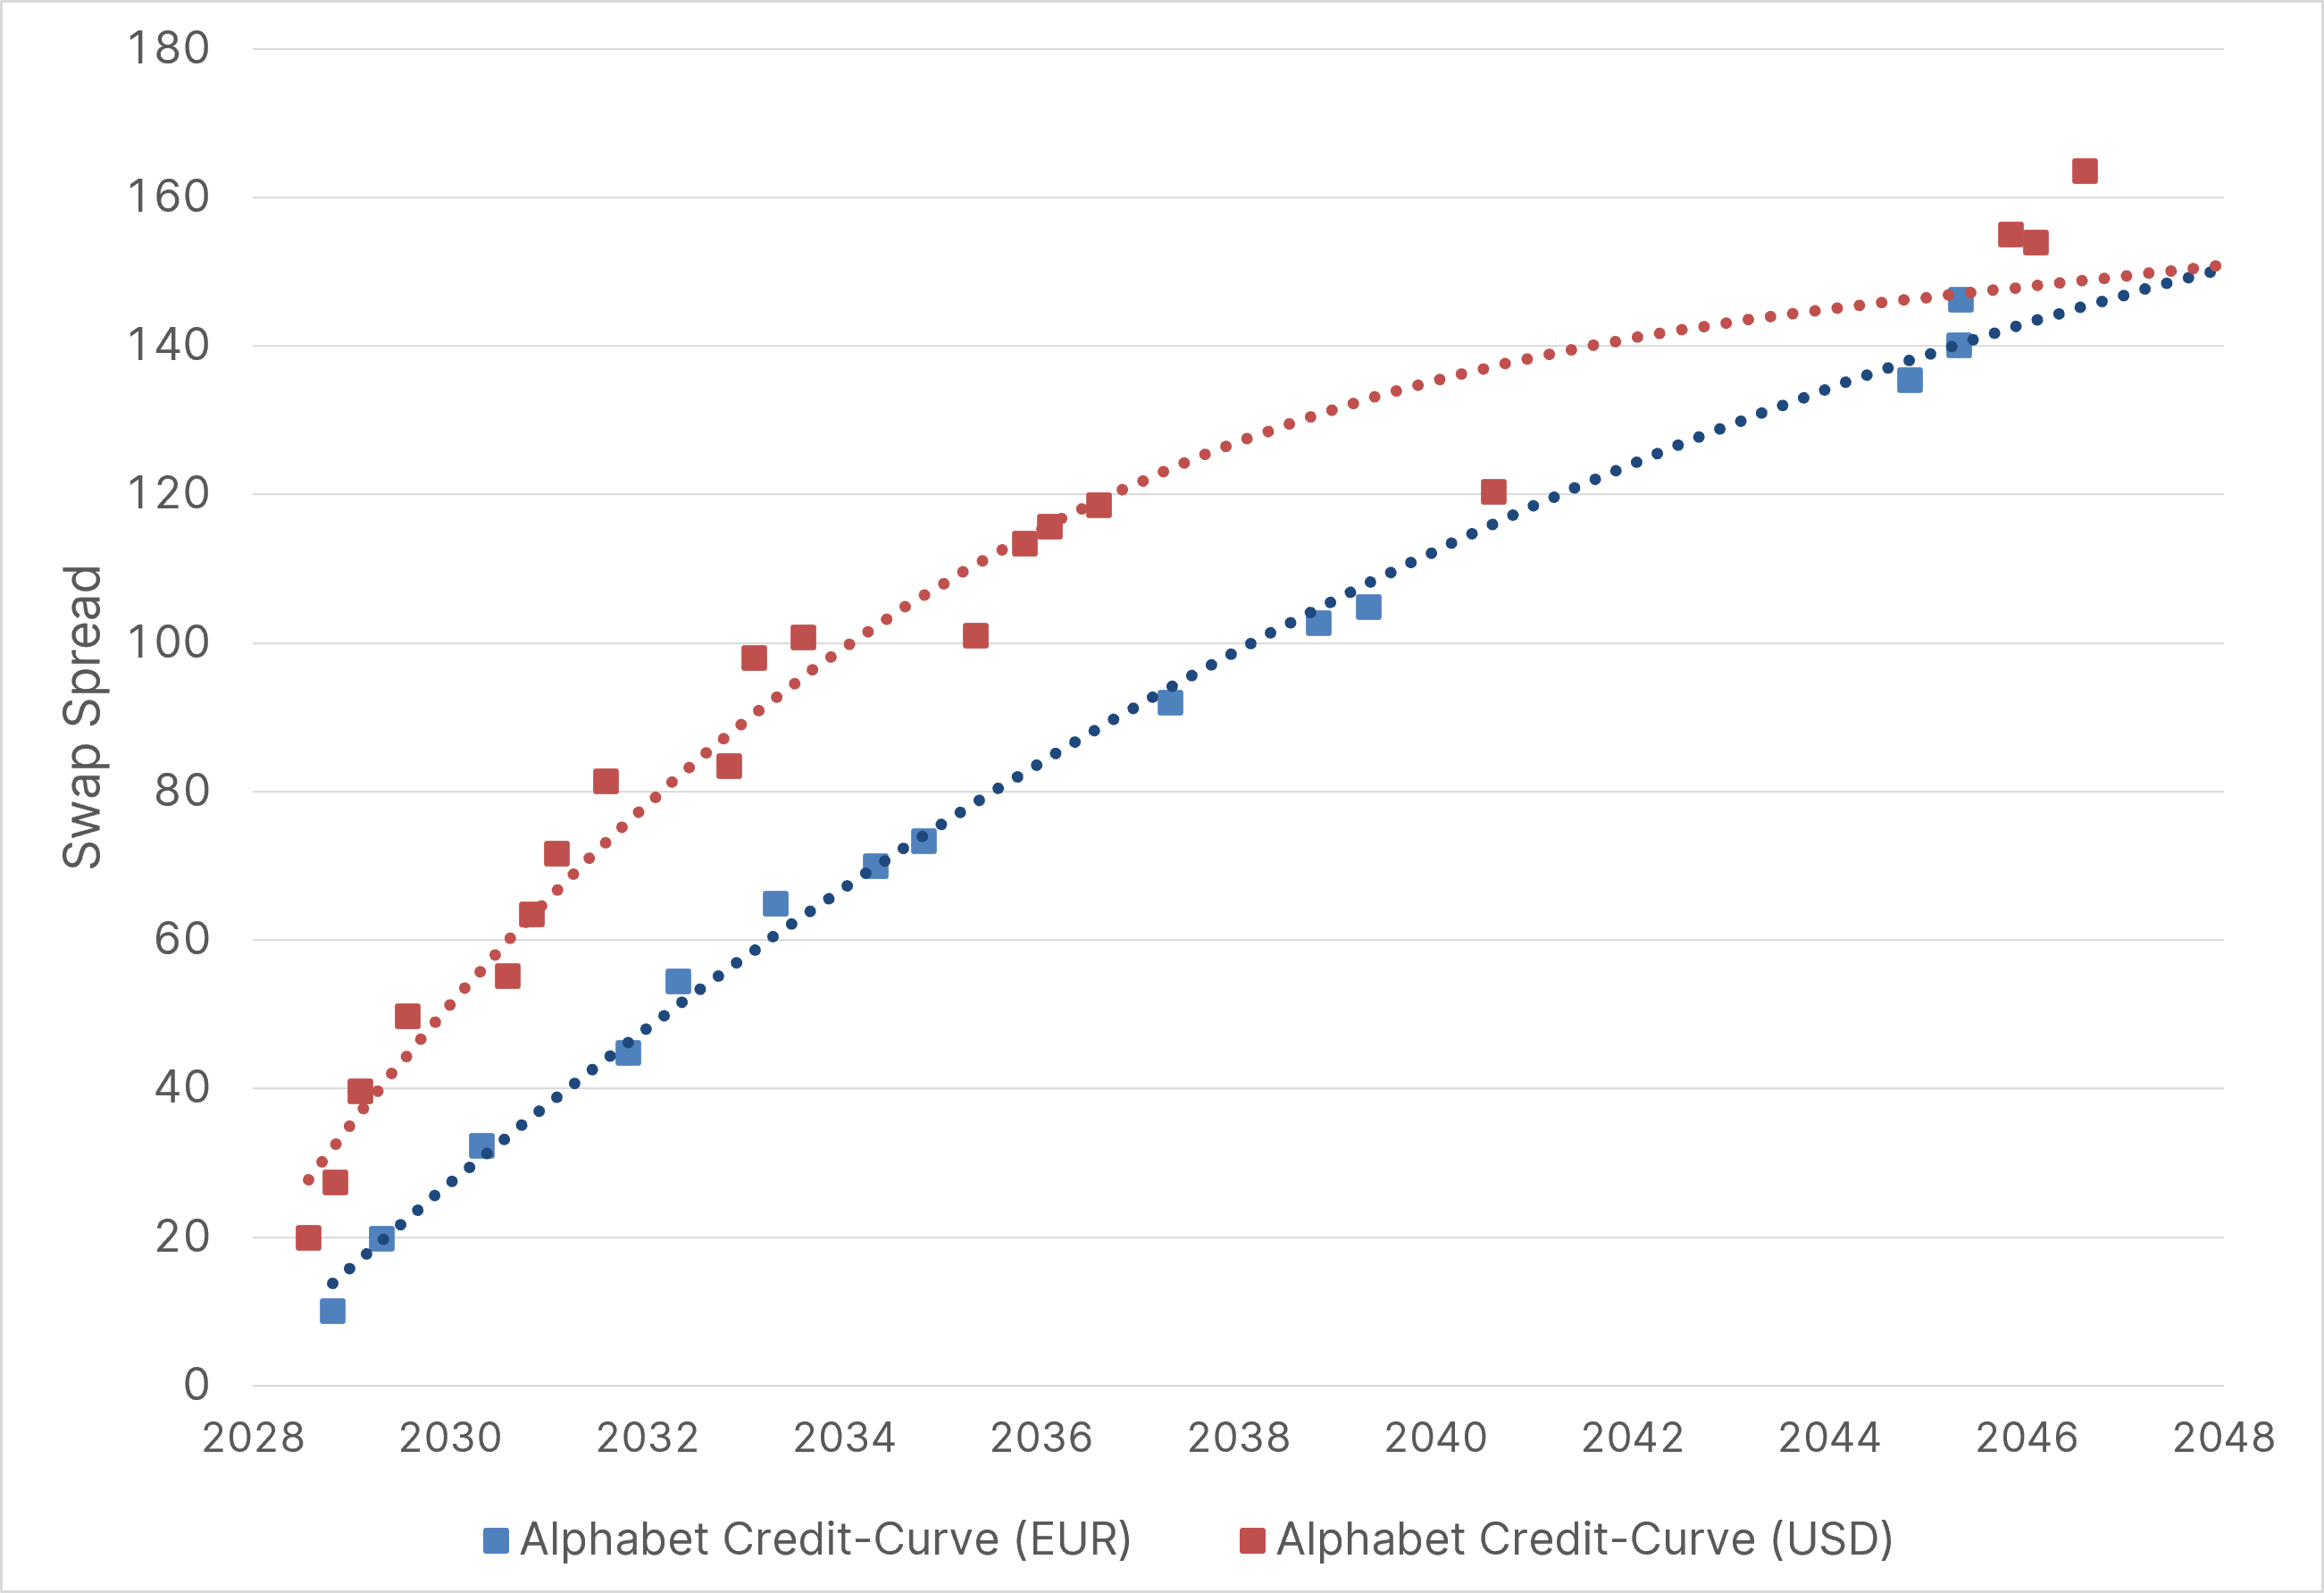
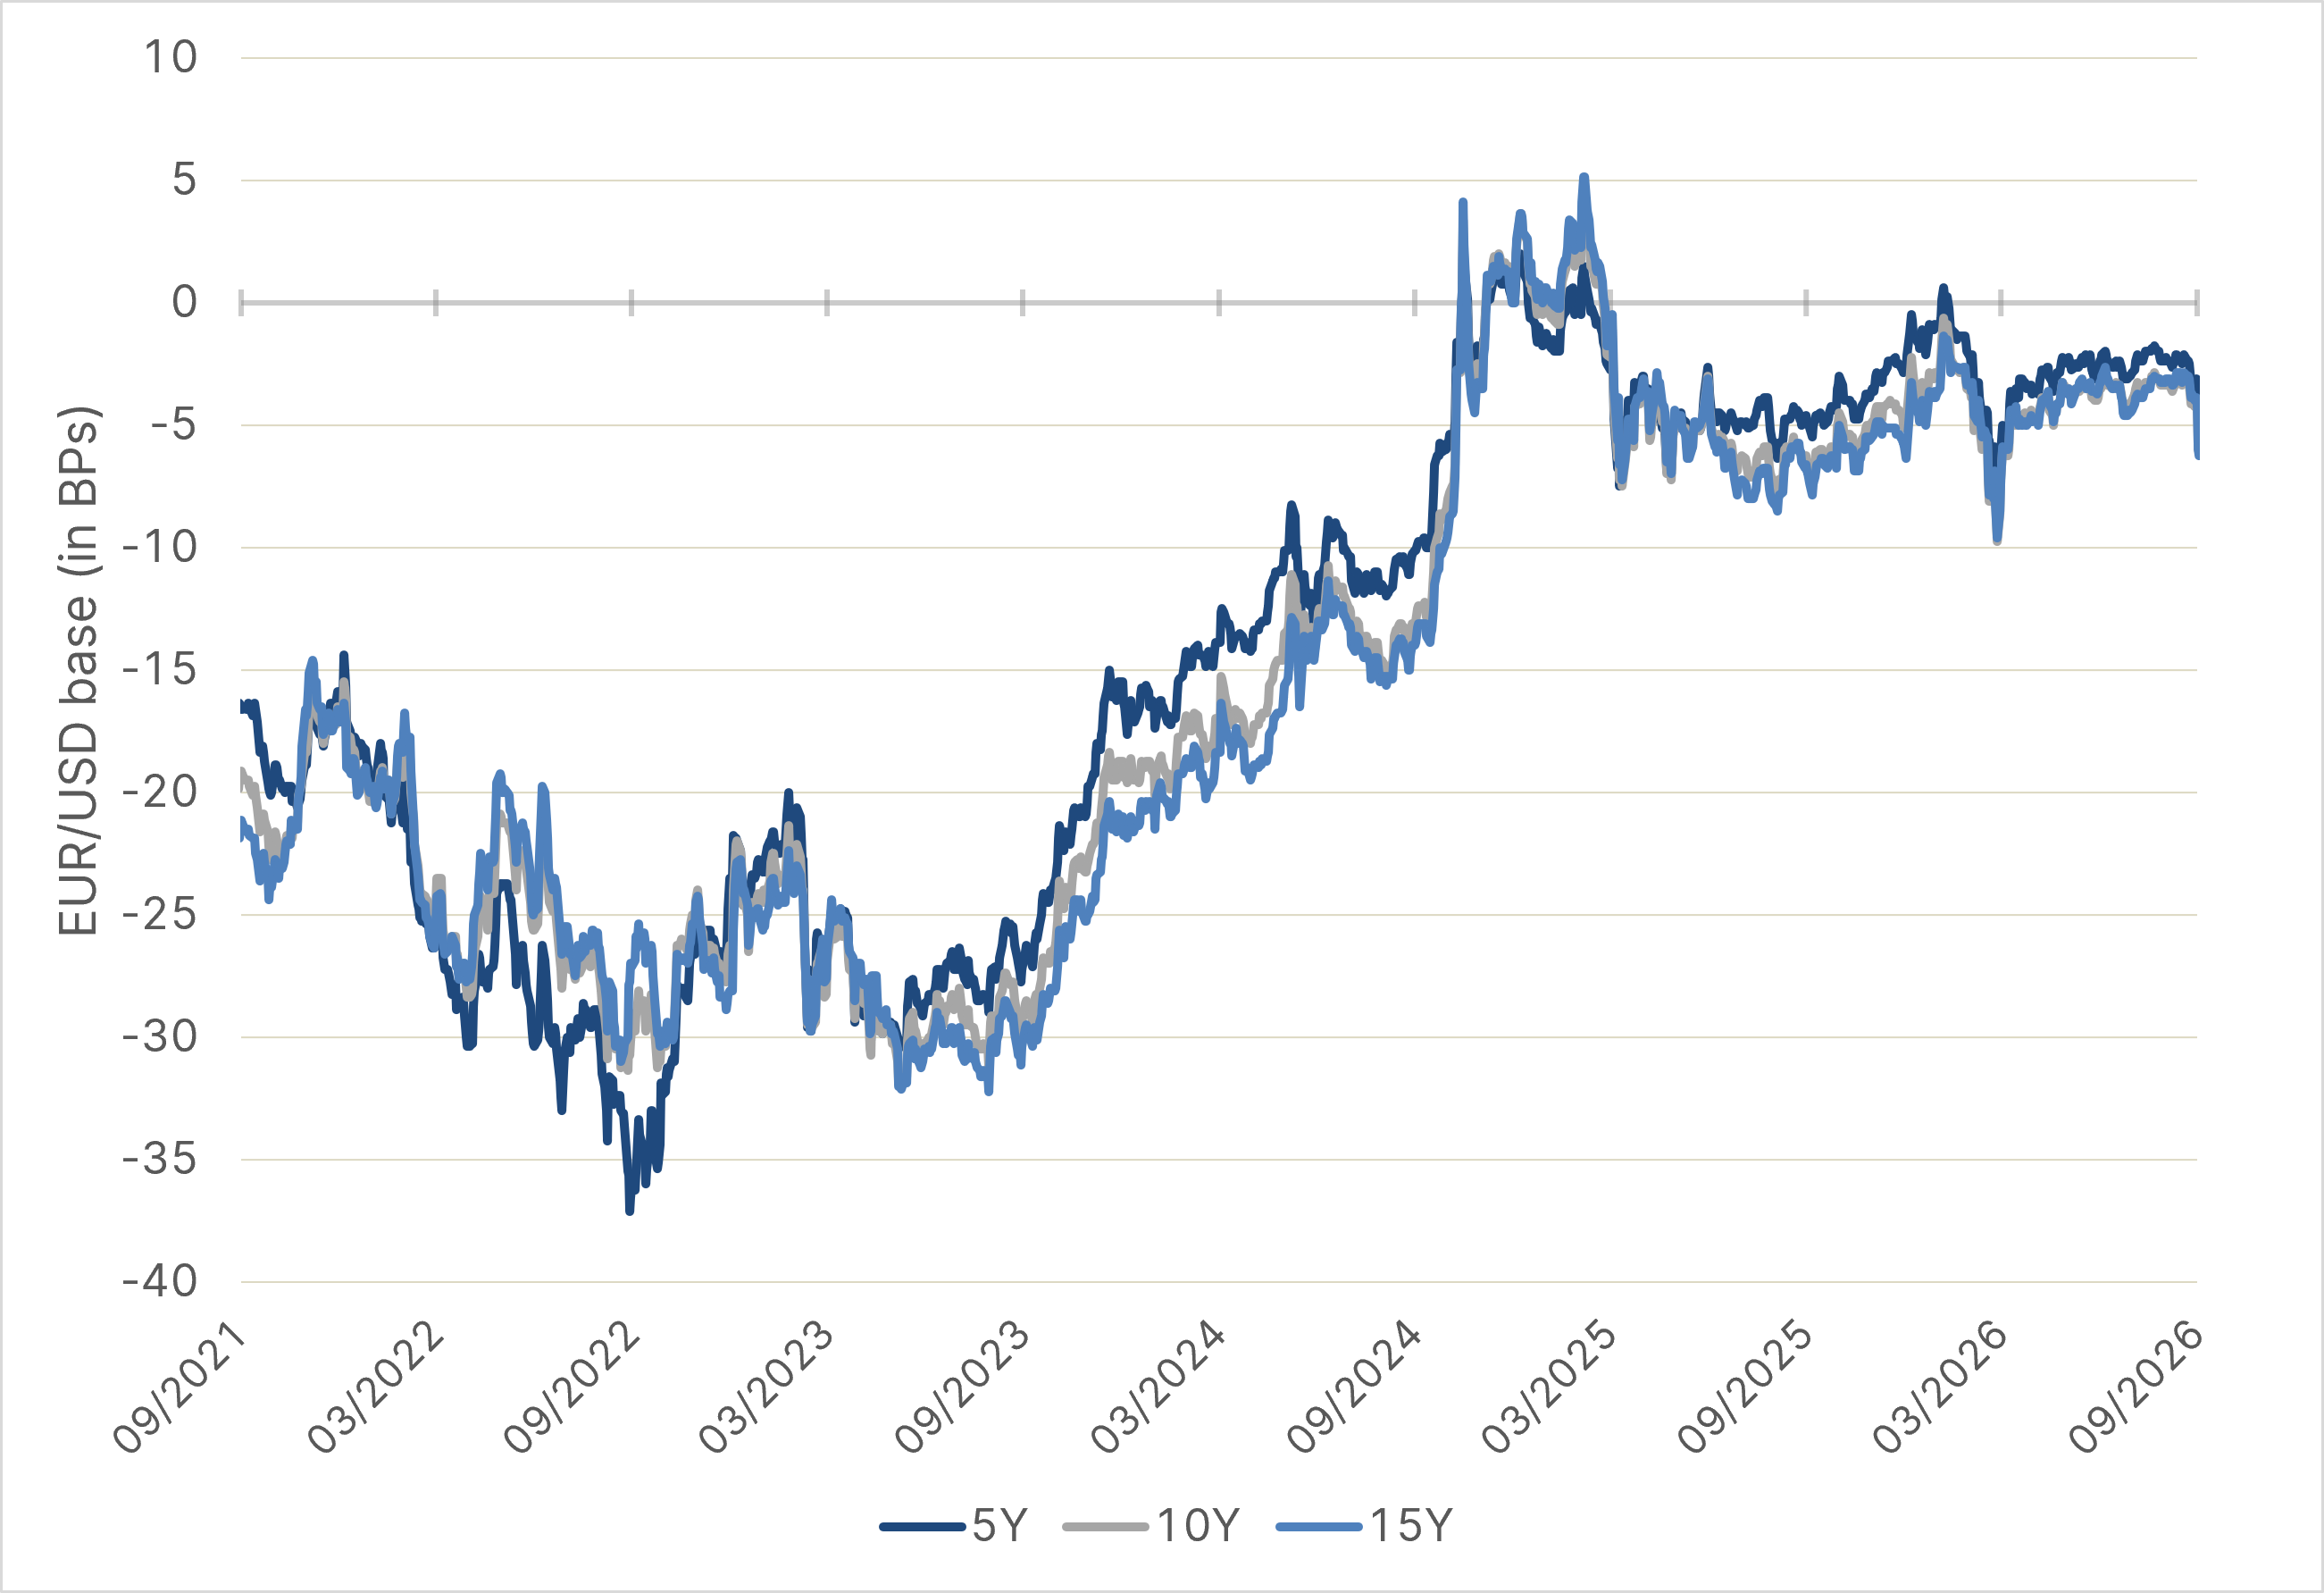
Izvor: Bloomberg, podaci od 15. listopada 2026.; vlastita ilustracija
Usklađivanje valute i novčanog toka još je jedan razlog. Za kompanije s prodajom u Europi, financiranje u eurima može biti atraktivno ako se prikupljena sredstva također koriste unutar eurozone. U tom slučaju, kamate i otplate glavnice mogu se podmiriti izravno iz euro novčanih tokova. Prirodno usklađivanje obveza i novčanih tokova smanjuje valutni rizik i olakšava planiranje financiranja.
Treći razlog je diverzifikacija izvora financiranja. Kompanije s visokim kapitalnim zahtjevima često se ne žele oslanjati isključivo na tržište američkih dolara za svoje financiranje. Izdavanjem u eurima mogu proširiti svoju investitorsku bazu i ojačati svoju prisutnost na europskom tržištu kapitala. Ipak, financiranje u eurima nije nužno jeftinije od usporedivog izdanja u američkim dolarima. Prihvatljivost tržišta i pouzdan, ponovljiv pristup kapitalu mogu biti jednako ključni.
To je trenutno posebno očito među američkim hiperskalerima, koji ulažu milijarde u AI infrastrukturu. S obzirom na nagli porast kapitalnih zahtjeva, međunarodna tržišta kapitala postaju sve važnija kao izvor financiranja. Reverse Yankees ne samo da tim kompanijama daju pristup dodatnoj investitorskoj bazi, već im omogućuju i povezivanje europskih obveza s europskim novčanim tokovima. Visok volumen izdanja u posljednjim tromjesečjima naglašava da je za mnoge američke kompanije europsko tržište obveznica odavno više od puke oportunističke financijske alternative.
Usklađivanje valute i novčanog toka još je jedan razlog. Za kompanije s prodajom u Europi, financiranje u eurima može biti atraktivno ako se prikupljena sredstva također koriste unutar eurozone. U tom slučaju, kamate i otplate glavnice mogu se podmiriti izravno iz euro novčanih tokova. Prirodno usklađivanje obveza i novčanih tokova smanjuje valutni rizik i olakšava planiranje financiranja.
Treći razlog je diverzifikacija izvora financiranja. Kompanije s visokim kapitalnim zahtjevima često se ne žele oslanjati isključivo na tržište američkih dolara za svoje financiranje. Izdavanjem u eurima mogu proširiti svoju investitorsku bazu i ojačati svoju prisutnost na europskom tržištu kapitala. Ipak, financiranje u eurima nije nužno jeftinije od usporedivog izdanja u američkim dolarima. Prihvatljivost tržišta i pouzdan, ponovljiv pristup kapitalu mogu biti jednako ključni.
To je trenutno posebno očito među američkim hiperskalerima, koji ulažu milijarde u AI infrastrukturu. S obzirom na nagli porast kapitalnih zahtjeva, međunarodna tržišta kapitala postaju sve važnija kao izvor financiranja. Reverse Yankees ne samo da tim kompanijama daju pristup dodatnoj investitorskoj bazi, već im omogućuju i povezivanje europskih obveza s europskim novčanim tokovima. Visok volumen izdanja u posljednjim tromjesečjima naglašava da je za mnoge američke kompanije europsko tržište obveznica odavno više od puke oportunističke financijske alternative.
Što to znači za europske izdavatelje…
Za europske izdavatelje, ovaj razvoj predstavlja i prilike i izazove. S jedne strane, međunarodni zajmoprimci povećavaju dubinu, likvidnost i globalni značaj europskog tržišta korporativnih obveznica. S druge strane, svako novo izdanje natječe se za raspoloživi investitorski kapital. Velike transakcije etabliranih američkih kompanija mogu odvratiti pozornost od manjih europskih izdavatelja. Također, nove reverse Yankees obveznice stvaraju dodatne referentne vrijednosti za postojeće obveznice. Ako se nova izdanja nude s atraktivnim rasponima ili premijama za nova izdanja, to može dovesti do prilagodbi vrednovanja za usporedive europske obveznice.
Ipak, zasad nema znakova široko rasprostranjenog učinka istiskivanja (crowding-out). Unatoč velikom volumenu izdanja reverse Yankee obveznica, knjige upisa za europske izdavatelje i dalje su posljednjih mjeseci bile dobro popunjene. Čak su i manje kompanije te izdavatelji bez kreditnog rejtinga uspješno plasirali svoja izdanja.
Stabilna potražnja upućuje na to da je europsko tržište obveznica dosad uspješno apsorbiralo rastuću ponudu novih izdanja. To sugerira da povećana aktivnost američkih izdavatelja trenutačno ne ograničava pristup financiranju europskim kompanijama niti značajnije narušava tržišnu ravnotežu.<br/>…a za investitore?
Za investitore, investicijski se svemir širi uključivanjem izdavatelja, sektora i kreditnih profila koji su tradicionalno bili manje zastupljeni na europskom tržištu. To se posebno odnosi na tehnološke kompanije s dobrim rejtingom, kao što se trenutno jasno vidi: budući da je tehnološki sektor značajno podzastupljen u europskim indeksima korporativnih obveznica, izdanja velikih hiperskalera mogu pridonijeti boljoj sektorskoj diverzifikaciji unutar portfelja. Također, reverse Yankees olakšavaju ulaganje u američke kompanije bez izravnog preuzimanja tečajnog i kamatnog rizika povezanog s obveznicom denominiranom u dolarima.
Ipak, ovaj trend donosi i nove izazove. Kako hiperskaleri izdaju više obveznica, dobivaju na težini kako u tržišnim indeksima, tako i, potencijalno, u portfeljima investitora. Kao rezultat toga, performanse američkog gospodarstva i uspjeh opsežnih AI ulaganja mogu imati veći utjecaj na investitore u korporativne obveznice. Također treba napomenuti da profil izdavatelja i atraktivnost obveznice nisu ista stvar. Za investitore, vrednovanje, dospijeće, kapitalna struktura, omjer zaduženosti i odnos između ponuđenog raspona i stvarnog kreditnog rizika ostaju ključni analitički kriteriji.
Zaključak
Reverse Yankees su se razvili od povremeno korištenog financijskog instrumenta u sastavni dio europskog tržišta korporativnih obveznica i vjerojatno će ga nastaviti oblikovati u budućnosti. Za mnoge američke kompanije, euro-denominirana izdanja odavno više nisu samo oportunistička alternativa, već su postala strateška komponenta njihovog međunarodnog financiranja. Ona poboljšavaju internacionalizaciju, likvidnost i raznolikost tržišta, istovremeno pojačavajući konkurenciju za investitorski kapital i jačajući istaknutost velikih američkih izdavatelja unutar europskog investicijskog svemira.
Za izdavatelje, ekonomska atraktivnost ostaje pitanje ukupnih troškova, uključujući sve troškove hedžinga. Za investitore, širi izbor nudi dodatne prilike, ali ne zamjenjuje pažljivu analizu kreditne kvalitete i vrednovanje pojedinačnih obveznica, što čini osnovu investicijskog procesa u našem upravljanju fiksnim prihodima.
Napomena: Ulaganja u vrijednosne papire nose rizike uz opisane prilike.
Pravna izjava o odricanju odgovornosti
Izjava o odricanju od odgovornosti
Ovaj izvještaj je sredstvo promidžbe. Ukoliko nije drugačije navedeno, izvor podataka je Erste Asset Management d.o.o. Komuniciramo na hrvatskom i engleskom jeziku. Prospekt (kao i eventualne izmjene prospekta) objavljen je u skladu sa Zakonom o otvorenim investicijskim fondovima s javnom ponudom (Narodne Novine NN 44/16, 126/19 i 110/21, 76/22).
Prospekt i ključni podaci za ulagatelje dostupni su svim zainteresiranim osobama besplatno, u sjedištu društva za upravljanje kao i u svim poslovnicama depozitara. Točan datum zadnje objave prospekta, jezici na kojima su ključni podaci za ulagatelje dostupni, kao i informacije o drugim mjestima na kojima su ti dokumenti dostupni objavljeni su na mrežnoj stranici www.erste-am.hr. Ovaj izvještaj sadrži dodatne informacije za naše ulagatelje koje ovise o razini znanja osobe zadužene za njihovo sastavljanje u vrijeme kad ih je sastavila.
Naše analize i zaključci općenite su naravi i ne uzimaju u obzir individualne potrebe naših ulagatelja vezano za povrate, poreznu situaciju ili sklonost riziku. Napominjemo da povijesni prinos nije pouzdan pokazatelj budućeg razvoja fonda.
Važne pravne napomene
Ovaj dokument je oglas. Osim ako nije drugačije naznačeno, izvor: Erste Asset Management GmbH. Jezik komunikacije prodajnih ureda je njemački, a jezici komunikacije Društva za upravljanje uključuju i engleski.
Prospekt za UCITS fondove (uključujući sve izmjene i dopune) pripremljen je i objavljen u skladu s odredbama InvFG-a 2011. s izmjenama i dopunama. Informacije za ulagače u skladu s § 21 AIFMG-a pripremljene su za alternativne investicijske fondove (AIF) kojima upravlja Erste Asset Management GmbH u skladu s odredbama AIFMG-a u vezi s InvFG-om 2011.
Trenutno važeće verzije prospekta, Informacije za ulagače u skladu s § 21 AIFMG-a i dokumenta s ključnim informacijama mogu se pronaći na web stranici www.erste-am.com pod rubrikom „Obvezne publikacije“ i zainteresirani ulagači ih mogu besplatno dobiti u uredima Društva za upravljanje i u uredima depozitarne banke. Točan datum najnovije objave prospekta, jezici na kojima je dostupan dokument s ključnim informacijama i sva druga mjesta na kojima se dokumenti mogu dobiti navedeni su na web stranici www.erste-am.com. Sažetak prava ulagača dostupan je na njemačkom i engleskom jeziku na web stranici www.erste-am.com/investor-rights a može se dobiti i od Društva za upravljanje.
Društvo za upravljanje može odlučiti o privremenom obustavljanju odredbi koje je poduzelo za prodaju certifikata udjela u drugim zemljama u skladu s regulatornim zahtjevima.
Napomena: Spremate se kupiti proizvod koji može biti teško razumjeti. Preporučujemo da pročitate navedene dokumente fonda prije donošenja investicijske odluke. Osim gore navedenih lokacija, ove dokumente možete besplatno dobiti u uredima referentne banke Sparkassen i uredima Erste Bank der oesterreichischen Sparkassen AG. Tim dokumentima možete pristupiti i elektronički na www.erste-am.com.
Napomena: Scenariji uspješnosti navedeni u dokumentu s ključnim informacijama temelje se na metodi izračuna koja je specificirana u uredbi EU. Budući razvoj tržišta ne može se točno predvidjeti. Prikazani scenariji uspješnosti samo predstavljaju potencijalnu zaradu, ali se temelje na zaradi u nedavnoj prošlosti. Stvarna zarada može biti niža od navedene. Naše analize i zaključci su općenite prirode i ne uzimaju u obzir individualne karakteristike naših ulagača u smislu zarade, oporezivanja, iskustva i znanja, investicijskog cilja, financijskog položaja, sposobnosti za gubitak i tolerancije na rizik.
Napomena: Prošla uspješnost nije pouzdan pokazatelj buduće uspješnosti fonda. Ulaganja u vrijednosne papire nose rizike uz ovdje predstavljene prilike. Vrijednost udjela i njihova zarada mogu rasti i padati. Promjene tečajeva također mogu imati pozitivan ili negativan učinak na vrijednost ulaganja. Iz tog razloga, prilikom otkupa udjela možete dobiti manje od prvobitno uloženog iznosa. Osobama koje su zainteresirane za kupnju udjela u investicijskim fondovima savjetuje se da prije donošenja investicijske odluke pročitaju trenutni prospekt/e fonda i Informacije za ulagače u skladu s § 21 AIFMG-a, posebno obavijesti o rizicima koje sadrže. Ako se valuta fonda razlikuje od domaće valute ulagača, promjene relevantnog tečaja mogu pozitivno ili negativno utjecati na vrijednost ulaganja i iznos troškova povezanih s fondom u domaćoj valuti.
Nije nam dopušteno izravno ili neizravno nuditi, prodavati, prenositi ili isporučivati ovaj financijski proizvod fizičkim ili pravnim osobama čije se mjesto prebivališta ili domicila nalazi u zemlji u kojoj je to zakonski zabranjeno. U tom slučaju ne smijemo pružiti nikakve informacije o proizvodu.
Molimo pogledajte odgovarajuće informacije u prospektu fonda i Informacijama za ulagače u skladu s § 21 AIFMG-a za ograničenja prodaje fonda američkim ili ruskim državljanima.
Izričito se napominje da ova komunikacija ne daje nikakve investicijske preporuke, već samo izražava našu trenutnu procjenu tržišta. Stoga ova komunikacija nije zamjena za investicijski savjet, ne uzima u obzir zakonske propise usmjerene na promicanje neovisnosti financijskih analiza i ne podliježe zabrani trgovanja nakon distribucije financijskih analiza.
Ovaj dokument ne predstavlja prodajnu aktivnost Društva za upravljanje i stoga se ne može tumačiti kao ponuda za kupnju ili prodaju financijskih ili investicijskih instrumenata.
Erste Asset Management GmbH je povezano s referentnim bankama Sparkassen i Erste Bankom.
Molimo pročitajte i „Informacije o nama i našim uslugama vrijednosnih papira“ koje je objavila vaša banka.
Podložno tiskarskim pogreškama i pogreškama.